资料日 · 美股
2026年8月13日(四)
美股普通股/ADR:成交量前十大;涨最多前 10(涨幅优先,并列比成交量);跌最多前 10(跌幅优先,并列比成交量,并偏好有流动性标的)。深度说明以三榜去重复后标的为准。
本页说明标的 29 档 · 成交量 10 · 涨幅榜 10 · 跌幅榜 10
个股观察(去重复后)
以下依报告顺序:成交量榜 → 涨幅榜 → 跌幅榜,重复代码只出现一次。内容为公开信息之整理摘要,请自行查证原始来源。
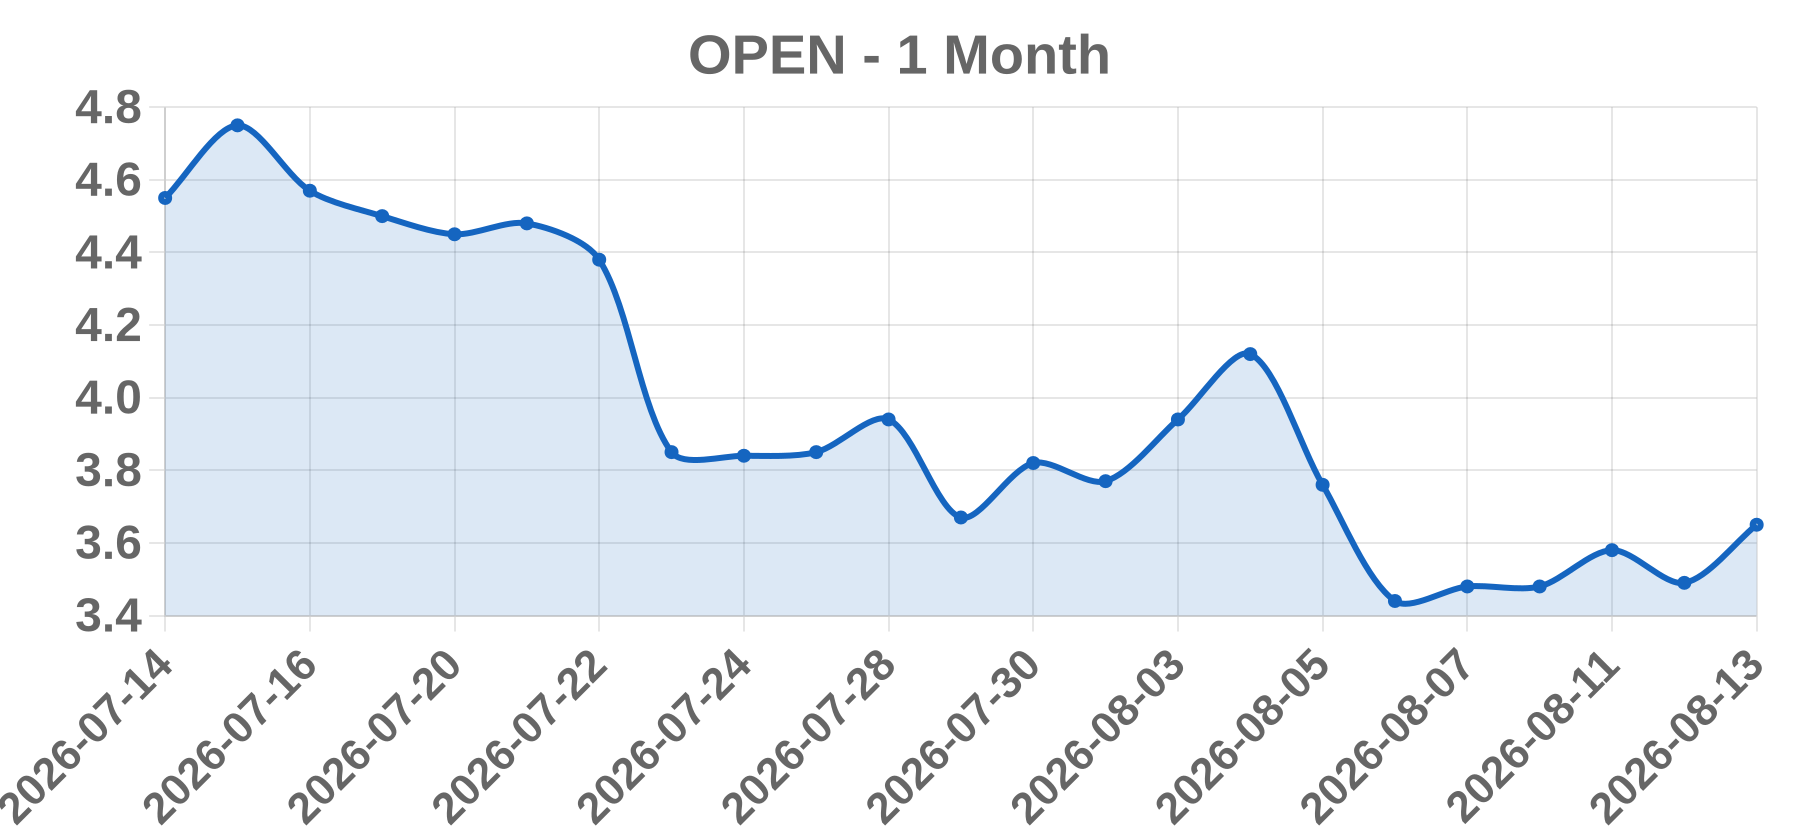
近月走势(示意) 业务概要 Opendoor Technologies Inc.(纳斯达克:OPEN)是美国领先的住宅不动产电商平台,成立于2014年,总部位于旧金山。公司核心iBuying模式让屋主直接以现金出售房屋给Opendoor,买家则透过平台购买翻新后的住宅,业务遍布全美市场。
当日观察 2026年8月13日,Opendoor宣布一项多重资本结构交易,股价上涨4.58%至3.65美元。该交易包含:6.5亿美元0利率可转换优先票据(2030年到期)、1.58亿美元回购约4,530万股(占流通股约5%,为公司上市以来首次回购)、以及5,250万美元上限买权交易。交易完成后,公司将以零成本获得约4.4亿美元成长资本。此结构设计使股价低于10.38美元时预期不会产生净股份发行,即使到20美元稀释也不超过5%。此宣布正值股价从第二季财报(营收8.83亿美元、年减43.7%;净亏损1.62亿美元)后重挫之际,为股东提供强劲信心。CEO Kaz Nejatian强调这笔交易以0%票息获取超过4亿美元成长资本、减少5%流通股,显示管理层对公司价值的信心。
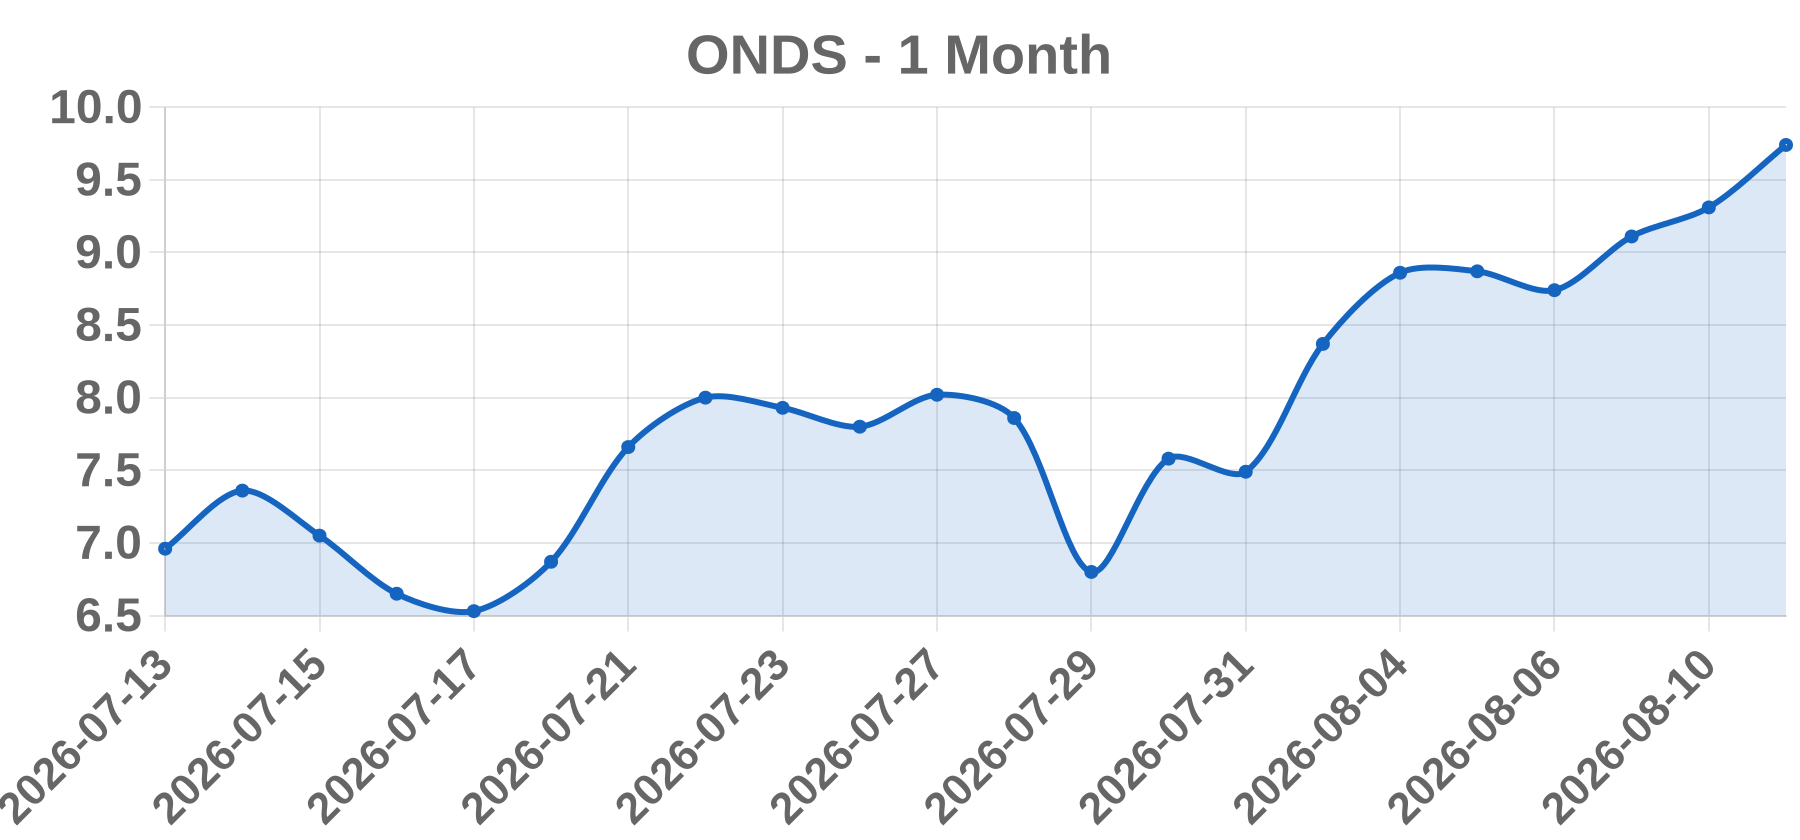
近月走势(示意) 业务概要 Ondas Holdings Inc.(ONDS,NASDAQ)是一家国防、安全与关键基础设施科技公司,主要提供自主系统、机器人及任务关键连结解决方案,总部位于佛罗里达州西棕榈滩。旗下包含自主系统(无人机、反无人机、滞空弹药、ISR)、Ondas Networks(专用无线)与Ondas Capital,服务国防部、国土安全与工业客户。
当日观察 ONDS于2026年8月13日盘前公布Q2财报,股价大跌8.80%收8.91美元。营收8,377万美元创新高(年增1,236%、季增67%,优于约6,800万美元共识),并上调全年营收指引至5.25-5.5亿美元,但市场聚焦失利面:EPS -0.19美元低于预期0.10美元,调整后EBITDA亏损扩大至5,060万美元,营收与获利脱钩。营运费用达1.991亿美元,包含大量非现金项目。此为典型‘利多出尽’反应,市场忧心高达约8.75亿美元的DZYNE并购(新增8,500万股)稀释股权,加上几乎全美最高、约40-44%的做空比率(空单约2.3亿股),放大了下跌动能。虽有14亿美元现金与7.57亿美元递延订单撑腰,仍无法平息执行风险疑虑。
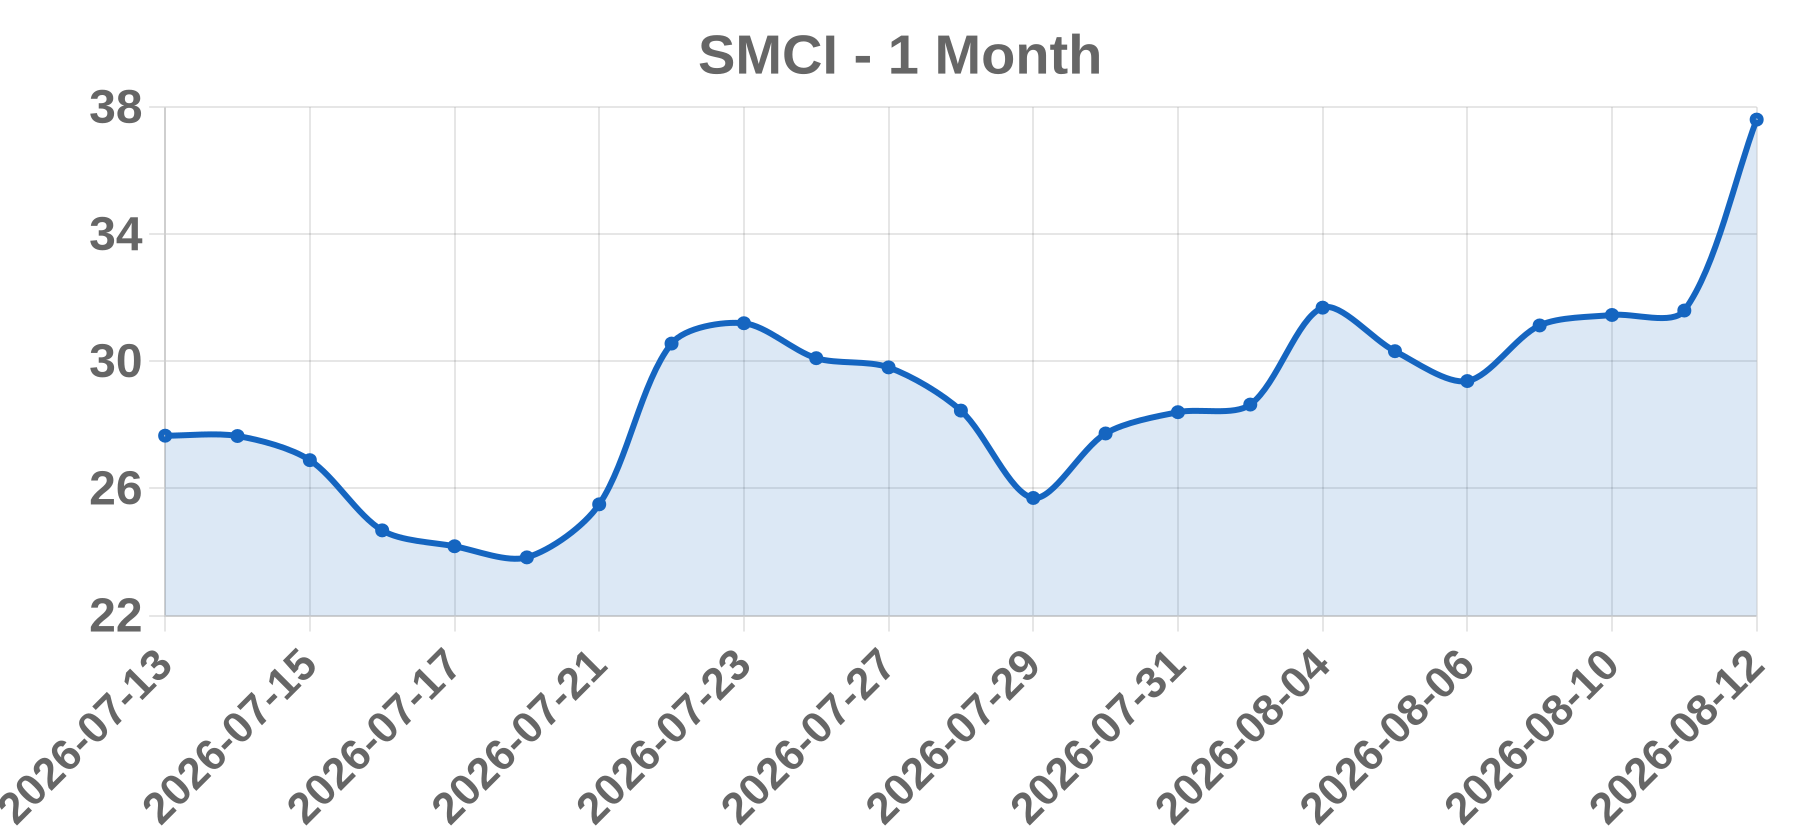
近月走势(示意) 业务概要 超微电脑(Super Micro Computer, Inc.,NASDAQ: SMCI)总部位于加州圣荷西,为高效能服务器、存储与网络解决方案的龙头设计制造商。其机架式液冷GPU/CPU服务器平台是AI数据中心与云端基础设施扩建的核心供应商。
当日观察 8月13日收盘39.16美元(+4.12%),为财报后第二个强劲反弹日。主因是8月11日公布的2026财年第四季财报及爆炸性财测:Q1 FY2027营收指引145-155亿美元、non-GAAP EPS 1.01-1.10美元,远超市场约120亿美元/0.74美元预期,甚至超越最乐观的133亿美元营收预测。第四季EPS 1.70美元(较预期0.71美元大增139%),虽营收111.2亿美元小幅低于预期,但non-GAAP毛利率飙升至17.6%(上季10.1%),获利能力大幅改善成为市场焦点。管理层并将FY2027营收上修至650-720亿美元(成长66-84%),优于市场约544亿美元共识。加上逾600亿美元积压订单、首席执行官梁见后证实与马斯克SpaceXAI合建吉瓦级AI数据中心、花旗与Northland同日上调目标价至39/43美元,以及标普500首破7800点助长风险偏好,多重利多叠加推升股价。
参考来源 Verified Aug 13, 2026 session: O/H/L/C 38.28/42.31/38.20/39.16, +4.12%, volume 121,603,954; Aug 12 c Eastmoney article confirming S&P 500 broke above 7,800 for first time, SMCI rose over 7% intraday to MarketBeat/Nasdaq summary confirming Q4 FY2026 revenue $11.1B (+93% y/y), non-GAAP EPS $1.70, gross Yahoo Finance confirming SMCI jumped on Q4 results and strong Q1 outlook, >$60B new orders and recor
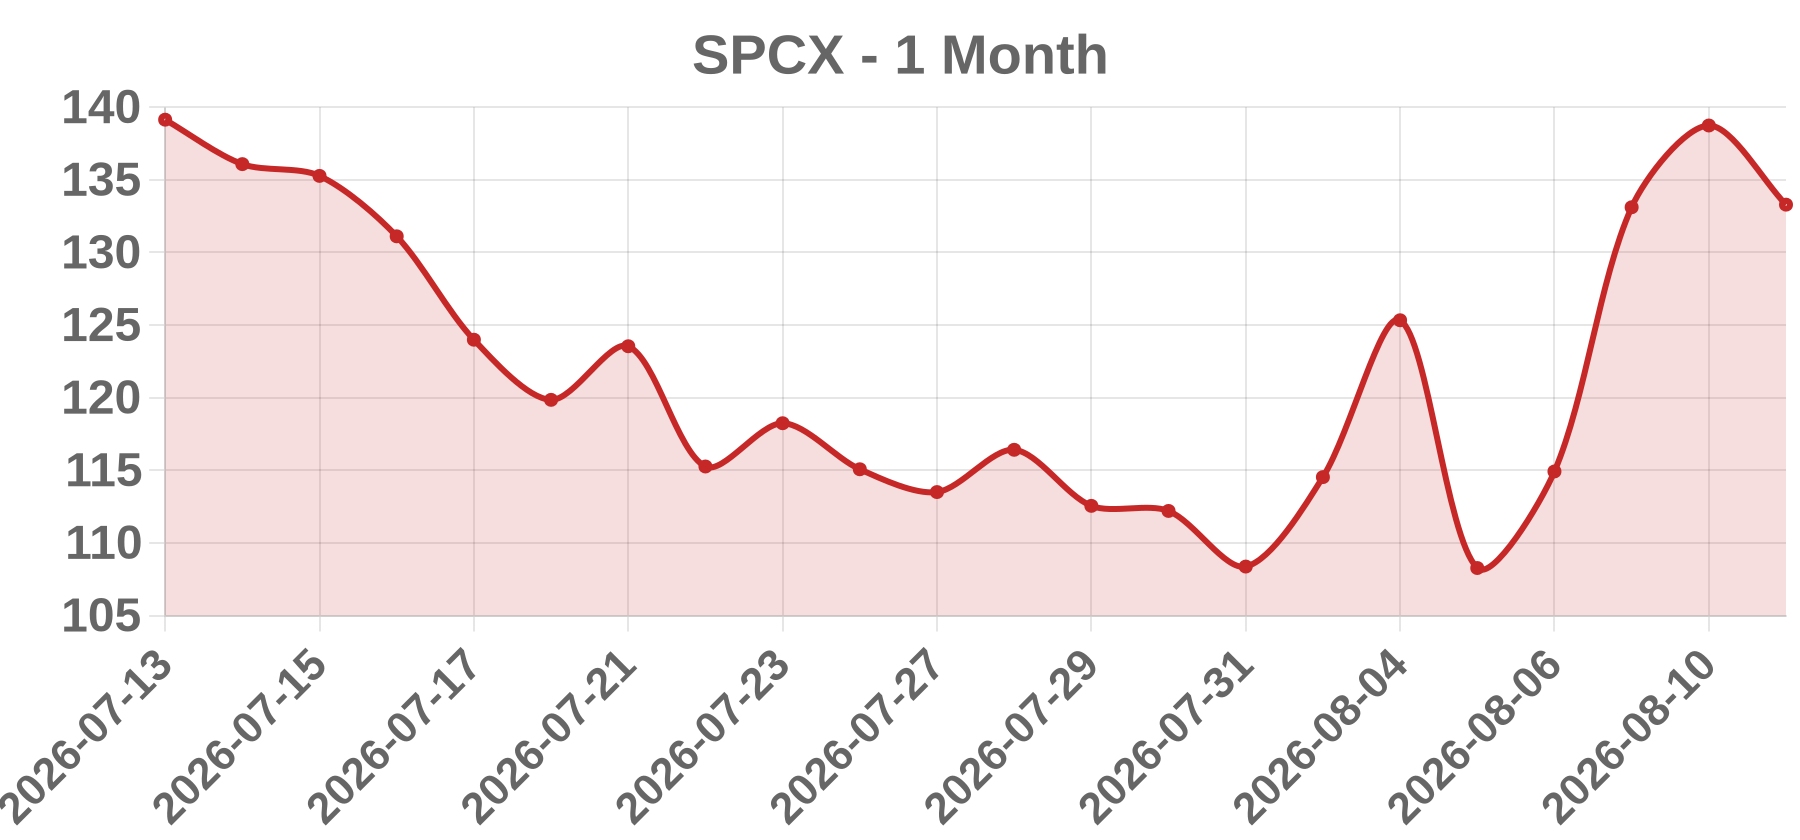
近月走势(示意) 业务概要 Space Exploration Technologies Corp.(SPCX)于纳斯达克全球精选市场及纳斯达克德州双重上市,主营火箭发射、太空船制造及卫星宽带服务,业务分为太空(Starship/Super Heavy可重用火箭)、星链(Starlink低轨宽带,占营收约55-70%)及AI(xAI/Grok大模型)三大板块。首席执行官马斯克,市值约1.86万亿美元,流通股约131.8亿股。
当日观察 8月13日(周四)SPCX下跌3.33%至141.29美元,属强劲轧空反弹后的获利回吐回档。前一交易日(8/12)因马斯克AI论述、Grok 4.6发布及空头回补(空仓由34%骤降至约11%)单日大涨约10%至146美元,自8月5日低点累计反弹约35-40%。当日直接催化剂为著名价值投资者—绿光资本的David Einhorn在季度信函中严厉抨击SpaceX IPO约1.75万亿美元估值,称其可能成为市场投机顶部的警示信号,对价值投资构成羞辱,利空消息于8/13见报,促使热钱在获利了结盘中获利出场。宏观背景亦承压:8/6首轮9.11亿股解禁扩大流通盘,8/20及9-10月另有约3.19亿股及7亿股陆续解禁;8/4的Q2财报显示资本开支约为营收两倍,AI部门亏损12.6亿美元(虽营收2.56亿美元,年增247%)。当日无新增盈余、并购或FDA消息,属估值批判加上均值回归的获利回吐行情。
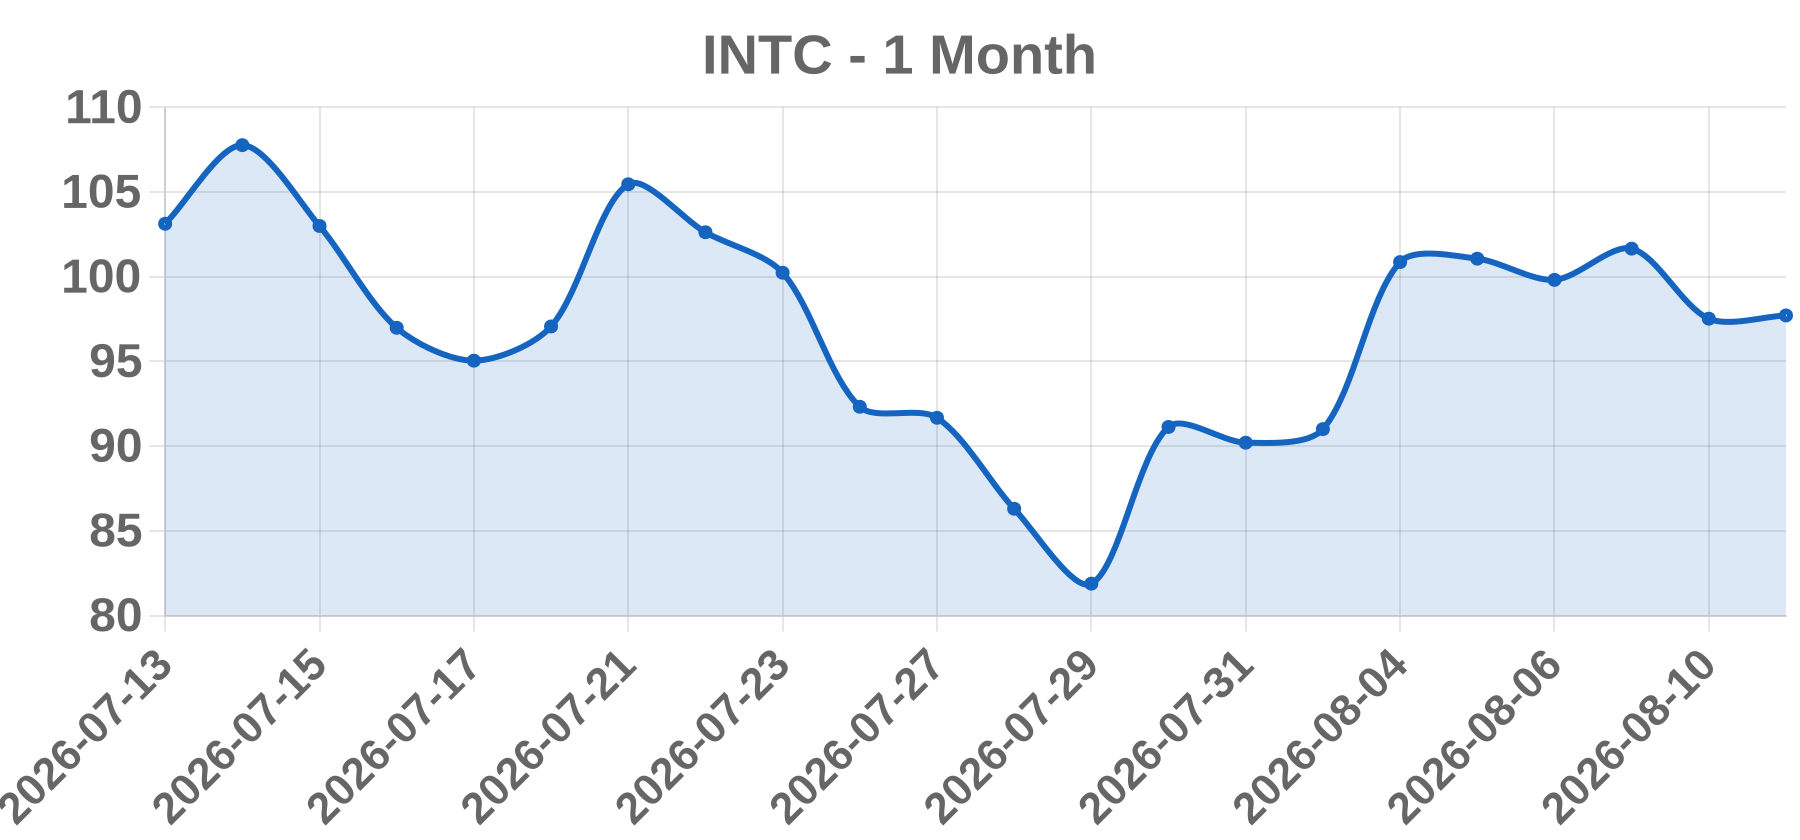
近月走势(示意) 业务概要 英特尔公司(INTC)为美国半导体设计与制造巨头,1968年成立,总部位于加州圣克拉拉,在纳斯达克挂牌。在首席执行官陈立武领导下分三大业务:客户端运算(CPU/GPU)、数据中心与AI(服务器CPU、网络芯片)、以及Intel Foundry晶圆代工(扭转营运的核心)。2026年Q2营收161亿美元,年增25%,GAAP毛利率40.4%。
当日观察 8月13日英特尔收涨3.58%至104.56美元,连续第三日上涨,主因是超额认购200亿美元现增案顺利完成(原150亿加码至200亿,2.105亿股以95美元定价,涌入逾千亿美元订单),首席执行官陈立武个人投入1200万美元表态信心。美银(Vivek Arya)重申买进,虽将目标价从160下修至145,但将2030年CPU市场预测上调至2100亿美元(年增约36%),并称现增为晶圆代工信心增强的正向领先指标;UBS维持中立并下修目标价至112美元,认为筹资‘高机率解除长期不确定性’。CEO于播客中暗示重返内存市场、网罗前SK海力士首席执行官李锡熙,增添题材;当日费城半导体指数涨约2.5%,内存股(SanDisk +13.7%、WD +7.3%、美光 +6.2%)全面走强,英特尔表现优于高通与英伟达。整体来看,稀释约4%的负面被筹资成功与AI/代工利多盖过。
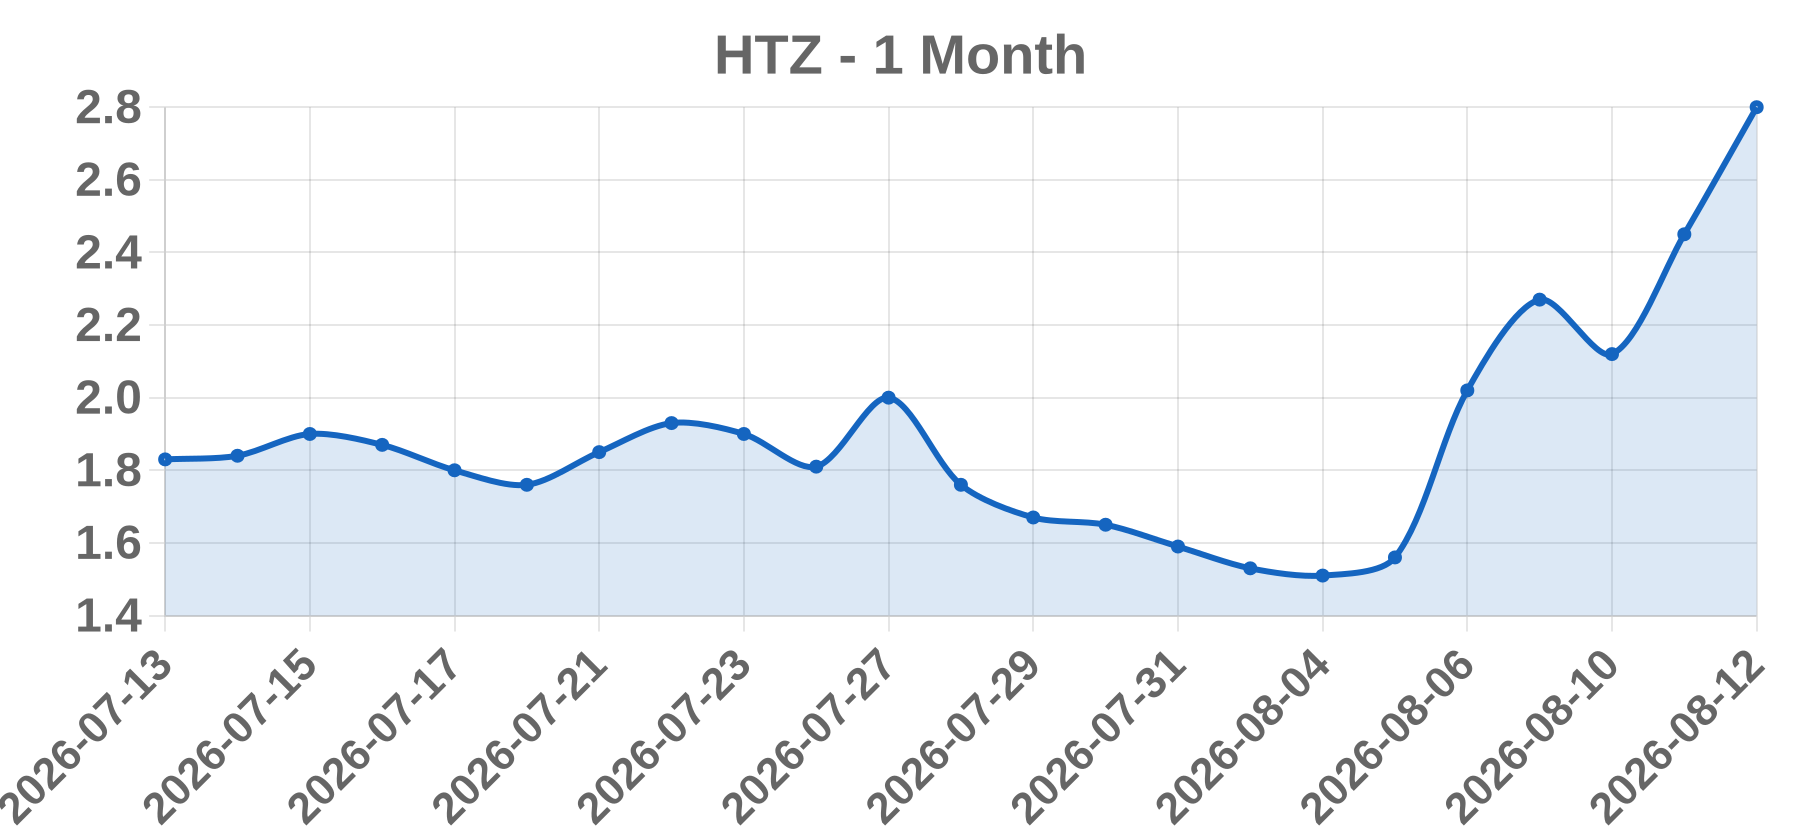
近月走势(示意) 业务概要 赫兹全球控股(Hertz Global Holdings, Inc.)是全球最大的汽车租赁公司之一,透过两大事业部门营运:美洲RAC(美国、加拿大、拉丁美洲、加勒比海)与国际RAC。公司以赫兹(Hertz)、道乐(Dollar)与 Thrifty 三个品牌,在约160个国家、超过11,000个营业据点提供车辆租赁服务,并兼营二手车销售及附加价值服务(行动服务、车队管理)。公司成立于1918年,总部位于佛罗里达州埃斯特罗(Estero)。赫兹于2021年破产重整后重新上市,但至今仍背负沉重杠杆(总债务约211亿美元,现金仅6.35亿美元)、负股东权益(-6.28亿美元),且持续亏损(近12个月净损2.79亿美元)。截至2026年8月13日收盘,市值约8.36亿美元,发行在外股数约3.56亿股(流通股数约1.70亿股),52周价格区间为1.45至8.18美元,近12个月营收约89.1亿美元。
当日观察 2026年8月13日,潘兴广场资本管理公司(Pershing Square Capital Management)在其半年度期中报告中揭露,已于2026年7月全数出清赫兹持股,正式结束比尔·艾克曼(Bill Ackman)作为知名行动主义股东的身分。潘兴广场于3月底仍持有约1,520万股(价值约7,000万美元,约占4.3%股本)。艾克曼在电话会议中公开批评赫兹6月的增资案(以每股2.70美元发行约3,703万股,连同上调至3.5亿美元的优先留置权可交换PIK票据)‘搞砸了’且‘没有必要’,指称公司管理层的资本配置能力令其失去信心(但仍肯定营运团队),赫兹亦为潘兴投资组合今年表现最差的持股之一,截至8月11日拖累毛报酬率1.1个百分点。此一机构出脱利空,正好接在获利后轧空行情的最脆弱时刻:8月6日公布优于预期的第二季财报(调整后每股亏损0.11美元,优于市场预期亏损0.23至0.24美元;营收23.96至24亿美元,年增9.7%),股价自8月5日低点约1.56美元暴涨至8月12日收盘2.80美元(当日+14.29%);此涨势被极端放空结构放大(7月31日空单达1.032亿股,约占流通股数78%,融券年利率最高达22.85%)。8月13日,股价以2.68美元开出,曾冲高至2.945美元,最终大幅反转收在2.345美元(-16.25%,跌0.455美元),再度未能攻克3美元及50日均线(约2.89美元)关卡。当日另有Kirby McInerney LLP提醒投资人,证券欺诈集体诉讼的原告首席截止日为2026年9月22日(集体诉讼期间为2026年5月7日至6月23日),主张赫兹在6月增资前对流动性状况及二手车市场疲软做出不实陈述。此外,多家券商过去数周相继下调目标价(Susquehanna降至2.50美元、Jefferies降至2美元、Goldman Sachs降至2美元并给予卖出评级)。
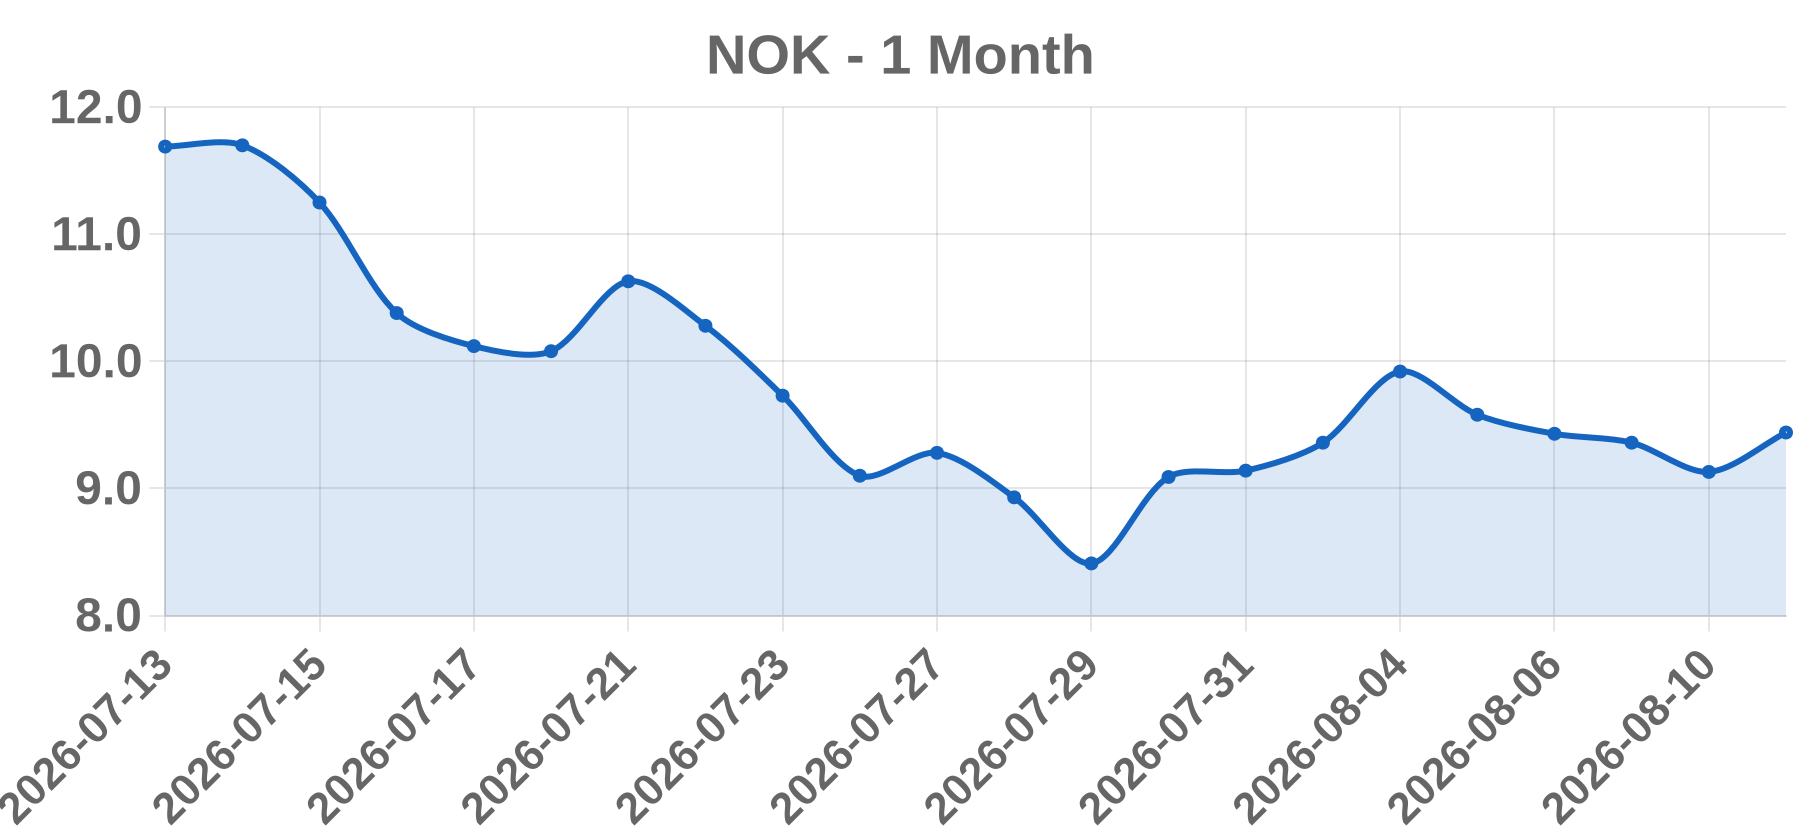
近月走势(示意) 业务概要 Nokia Oyj(NYSE: NOK;赫尔辛基上市 NOKIA.HE)为总部位于芬兰埃斯波的跨国电信暨网络设备公司,成立于1865年,业务涵盖行动网络、固定网络、云端与网络服务及Nokia Technologies等部门。
当日观察 NOK于2026年8月13日收涨2.33%报10.56美元,延续自7月29日低点8.37美元以来的强劲多头行情。此波上涨主轴为7月23日Q2财报利多:可比EPS达0.07欧元优于预期0.05,营收增至48.2亿欧元,AI与云端订单积压达28亿欧元,该部门营收年增逾一倍,彻底改写市场对其仅为传统电信厂的定位。分析师同步加持,美银将目标价上调至18.50美元(买进),瑞典SEB升评至买进(目标12欧元)。另传美国FCC拟封杀中国光收发模块,将数据中心订单导向Nokia等非陆系供应商,构成监管利多;与Nvidia合作之AI-RAN平台(2027商用)及与T-Mobile的6G试验亦强化长期愿景。同日虽遭AlphaValue/Baader Europe降评至卖出(约15:15 CET),股价仍守住涨幅,显示多方动能主导。
参考来源 Detaills Aug 13, 2026 rally: Q2 EPS beat, BofA PT $18.50, SEB upgrade, FCC optical ban tailwind, AI- Confirms Aug 13 close $10.56 (+2.33%), volume 111,555,012, 20-day avg volume 92,320,293, market cap Details €2.8B AI & Cloud order pipeline, analyst upgrades from BofA and SEB, and FCC Chinese optical Nokia trading ~2.6% higher, focus on upcoming 6G and AI-RAN trials with Nvidia and T-Mobile and expa
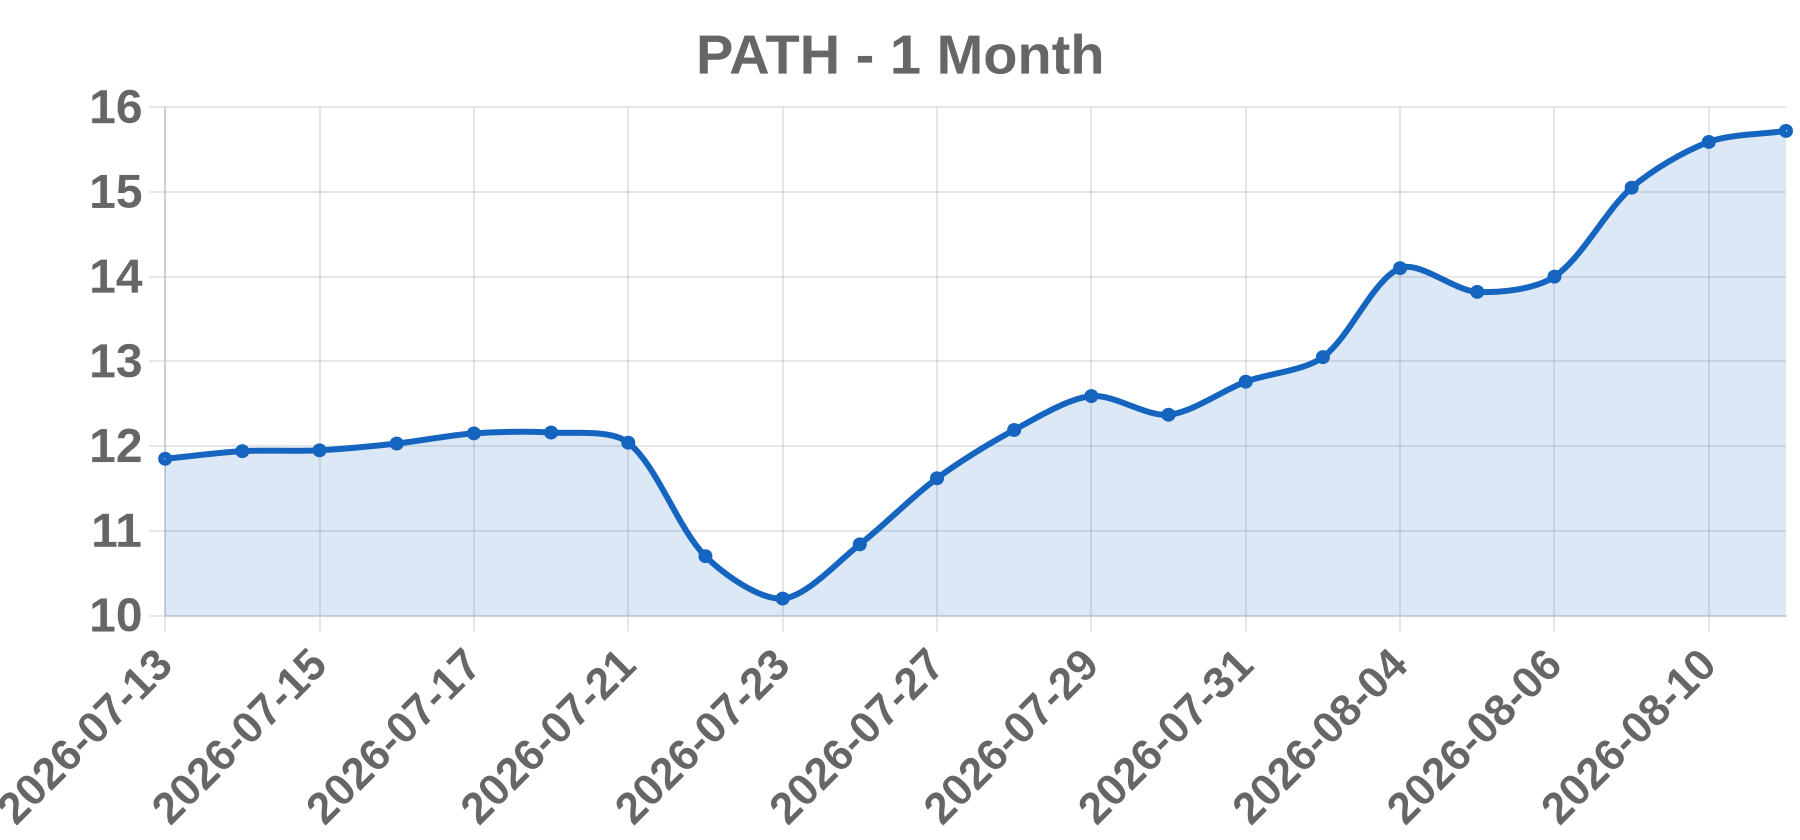
近月走势(示意) 业务概要 UiPath, Inc.(NYSE: PATH)是企业级软件公司,专注于机器人流程自动化(RPA)与业务编排。其平台整合RPA、AI、机器学习与代理式自动化,协助企业自动化重复性任务并协调端到端工作流程。公司于2021年4月在纽约证券交易所上市。
当日观察 2026年8月13日PATH大涨9.31%收16.68美元,远超标普500(+0.65%创7,798.99历史新高与纳指(+0.8%)。主要催化剂为『代理式AI』类股集体上涨:PPI/CPI降温缓解联准会9月升息疑虑,AI基础设施股(CoreWeave约+19%)领涨,带动自动化族群。个股利多好多重加乘:UiPath达成史上首次GAAP获利季度(Q1 FY2027 GAAP营业收入2,800万美元,同期亏损1,600万美元)引发多头重估;获Forrester Wave 2026 Q2文件挖掘平台领导者地位;UBS将评等由卖出上调至中性。关键是空单占流通股约28.9%(1.129亿股),突破行情触发轧空买盘。股价自7月23日约10.20美元飙至16.68美元,三周内大涨约64%,延续三个月约52%涨势。
参考来源 Aug 13, 2026 PATH closed at $16.68, +9.31%, volume 104,470,945 shares, day range 14.86-16.74. UiPath surging on GAAP profitability re-rating, agentic automation push, Forrester leadership; no ne S&P 500 closed at record 7,798.99 (+0.65%) on Aug 13 as tame PPI eased September rate-hike fears. Short interest 112.93M shares (7/15/26), 28.90% of float shorted; average volume 59.31M.
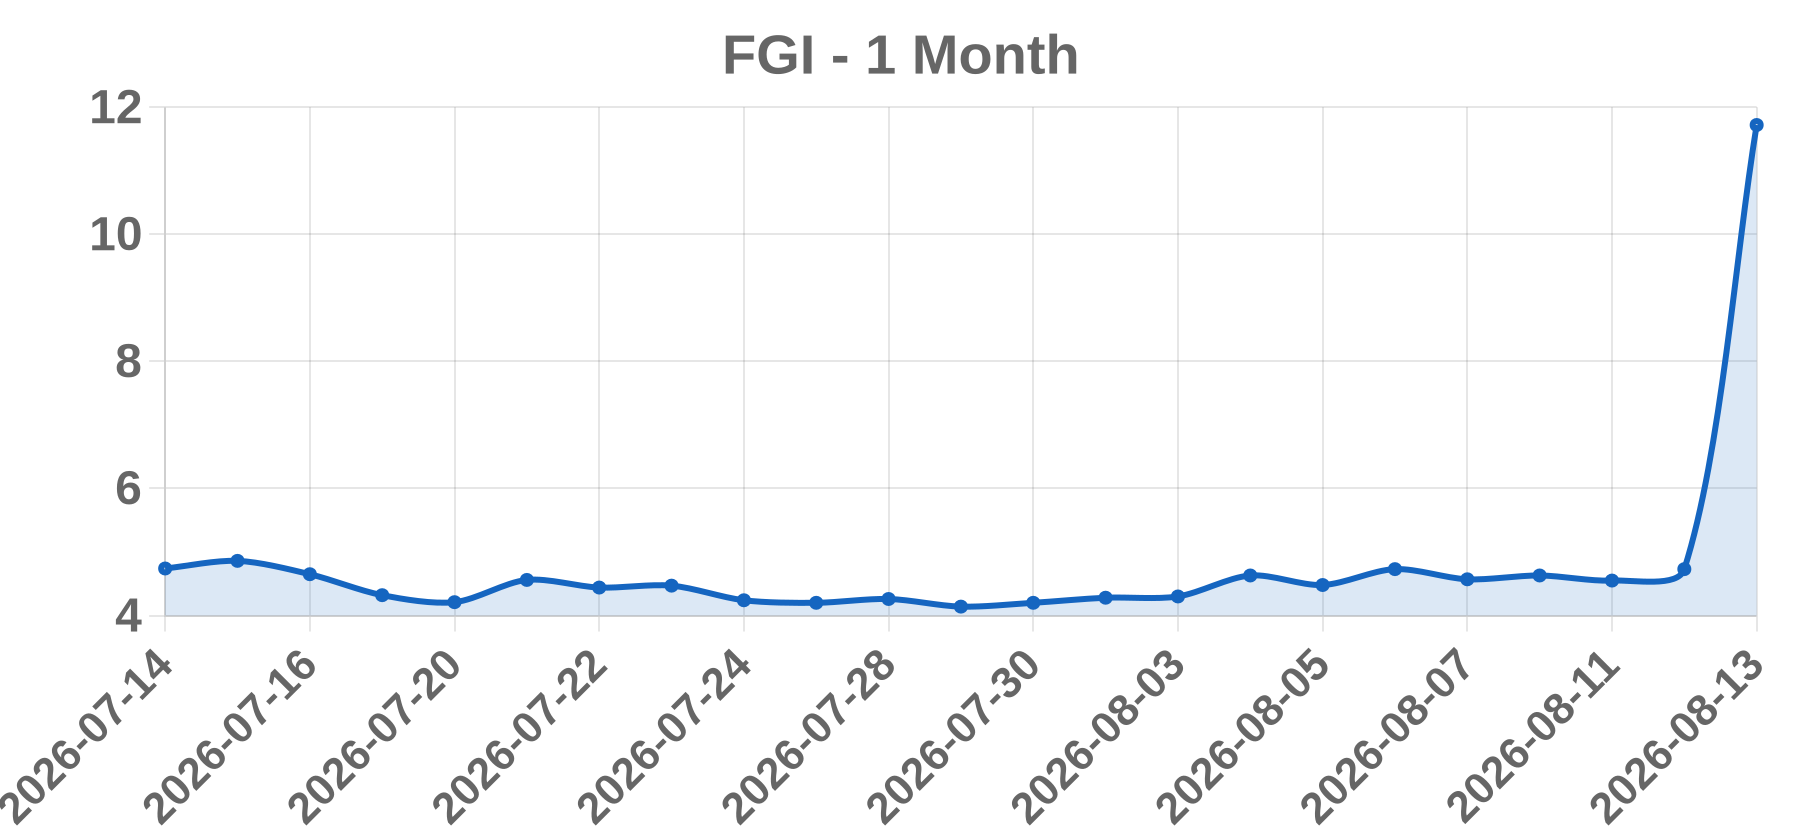
近月走势(示意) 业务概要 FGI Industries Ltd. 是全球浴室及厨房产品供应商,于纳斯达克以代号 FGI 上市。公司经销陶瓷洁具、浴室家具、淋浴系统及橱柜等产品,主要客户为美国、加拿大及欧洲的零售、批发及商用通路。公司总部位于新泽西州东汉诺威,流通股仅约193万股,市值约2,260万美元。
当日观察 FGI 于8月12日盘后公布2026年第二季财报,EPS约$0.60-$0.67,远超市场预期的$0.08-$0.43,部分机构统计每股盈余优于预期达$0.90。营收$31.9M仅微增2.9%,略低于共识值,但毛利率大幅扩张530基点至33.4%,营益率由负转正达4.4%,显示获利结构显著改善。管理层重申全年营收指引$134-141M,在关税压力下释出信心讯号。该股8月13日开盘$8.47、盘中飙至$19.93(较前收$4.73涨321%)、终场收$11.72。由于流通股仅193万股、公众流通量约52万股,加上空头比率约3.4%-8.7%,此波获利惊喜在极薄筹码下引爆逼空行情,单日成交量达约1.008亿股,为公司总股本的52倍以上,属典型投机性喷发。
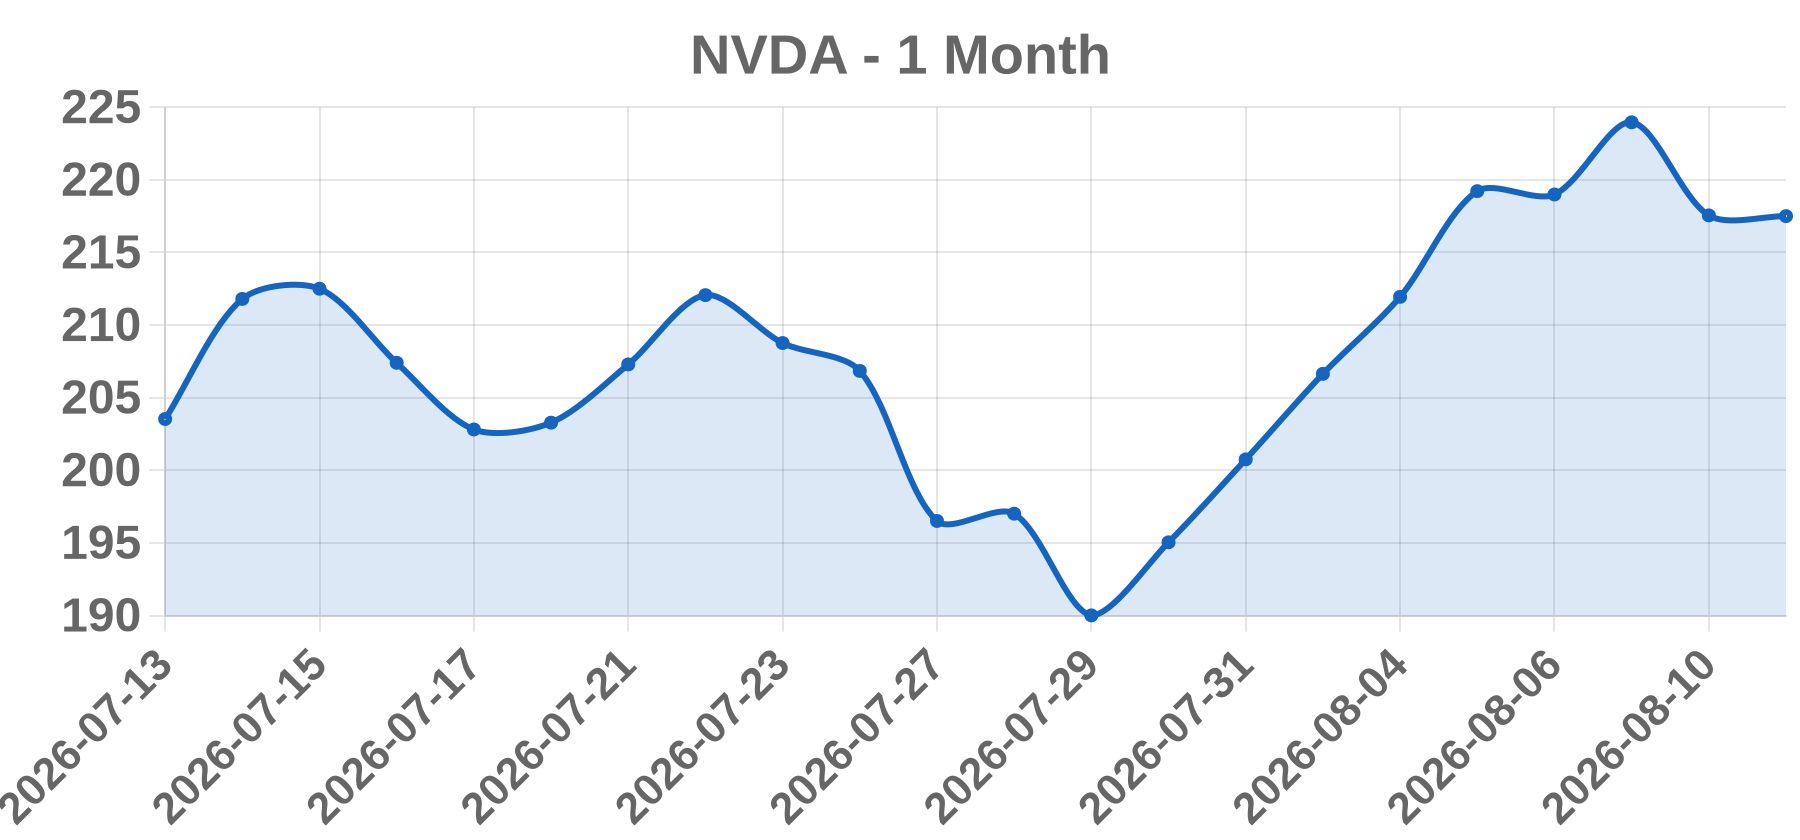
近月走势(示意) 业务概要 辉达(NVIDIA,NASDAQ: NVDA)是全球领先的图形处理器(GPU)及AI运算平台开发商,主导用于训练与运行大型语言模型的半导体市场,亦提供CUDA软件平台与数据中心网络解决方案。截至2026-08-13,市值约5.46兆美元,为全球最具价值的公司之一。
当日观察 8月13日辉达收报225.30美元,涨1.21美元(+0.54%),延续前一交易日(8/12)大涨约3%至224.80美元(创6月以来新高)的动能。当日涨势主要来自前两日的催化剂延续,而非单一新事件:(1) 8/10宣布与Apollo、BlackRock、Blackstone、Brookfield、高盛及KKR签署合作备忘录,筹集逾5000亿美元第三方资本,用于AI数据中心与GPU采购融资(含对OpenAI租赁2500亿美元担保等);(2) 据The Information报道,辉达正开发至少1兆参数的开源模型Nemotron 4;(3) 多家投行重申看好——美银(350美元目标价、首选股)、Susquehanna(275美元买入)、晨星(公允值280美元)。市场下一个关键催化剂为8/26公布的2027财年第二季财报。IBD选其为每日股票,综合评分97/99,逼近236.54美元买点。
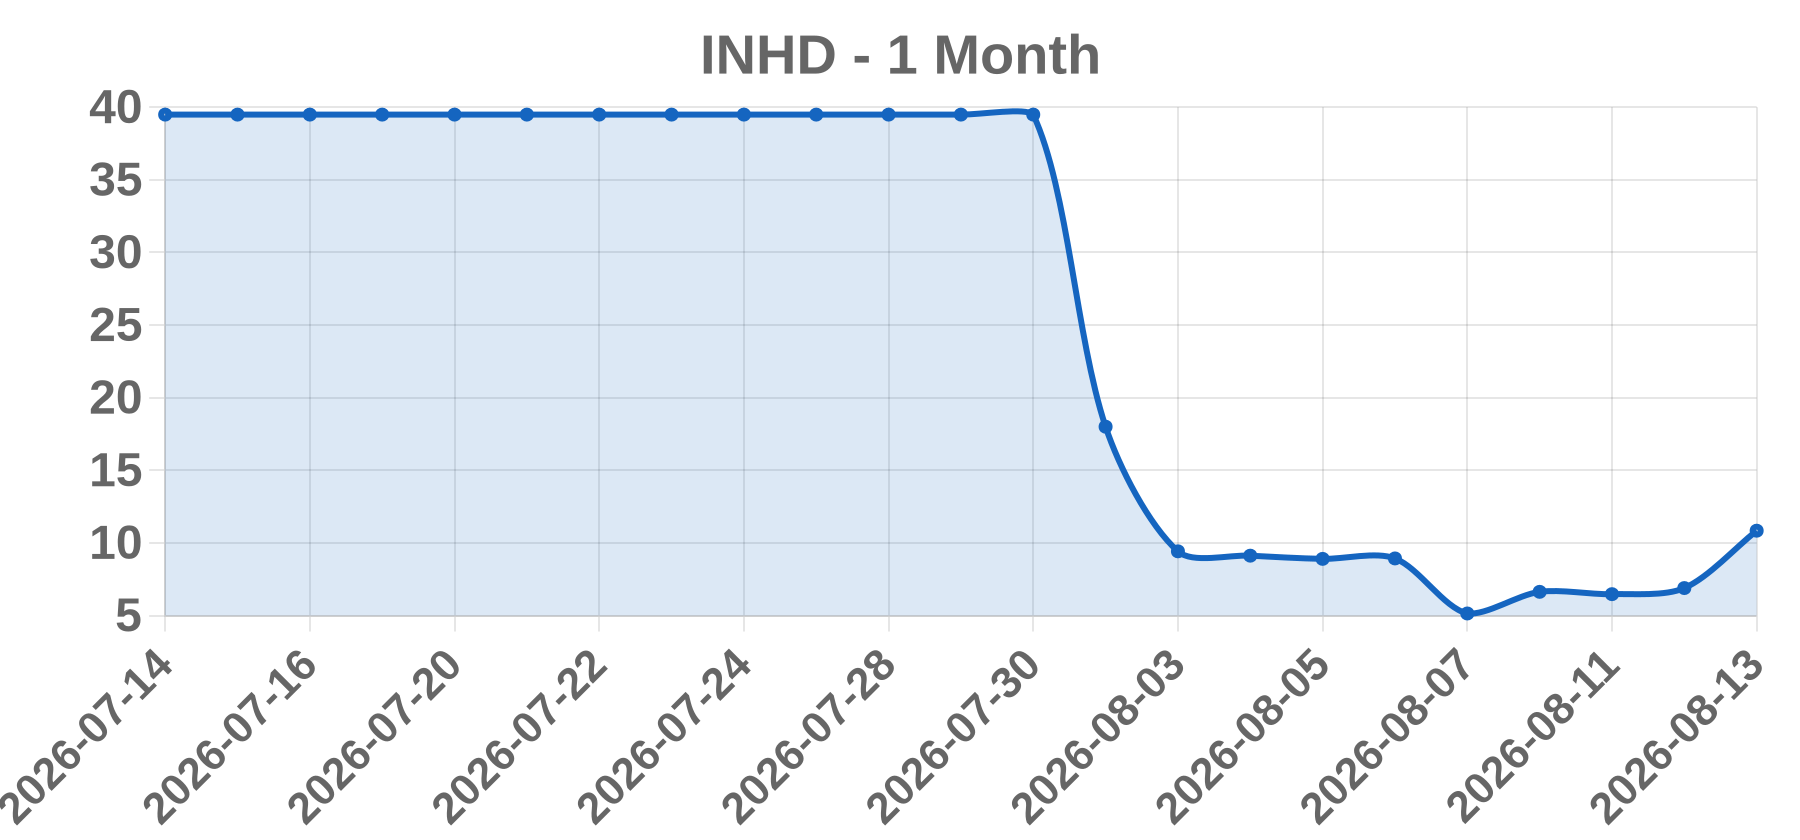
近月走势(示意) 业务概要 Inno Holdings Inc.(纳斯达克:INHD)为香港注册之微型股公司(2021年成立,2023年12月IPO),主要采购并转售二手智能手机、平板等消费电子产品予美国批发商,同时涉足钢构建筑改造与AI技术研究及顾问业务,员工仅约5人。
当日观察 INHD于2026年8月13日大涨57.33%,收报10.84美元,全日波幅高达6.51至14.75美元,成交量约256万股——这恰为其8月14日(盘后)公布财报的前一日,显示市场在业绩公布前抢先作投机性买入。此股流通股极度紧缩(仅约252万股),且空单约270万股、回补天数仅0.20,具备轧空诱因。公司TTM营收仅456万美元(成长+576.5%),但净亏损达396万美元,营运仍巨幅亏损。资产负债表则相对稳健,净现金约3,179万美元(每股约12.61美元)。须注意2026年5月曾执行1:20股份合并,6月8日一度暴涨至约39美元(成交量逾2.7亿股),随后急剧回挫,52周高低达1.01至7,651美元,属典型重度投机炒作股。
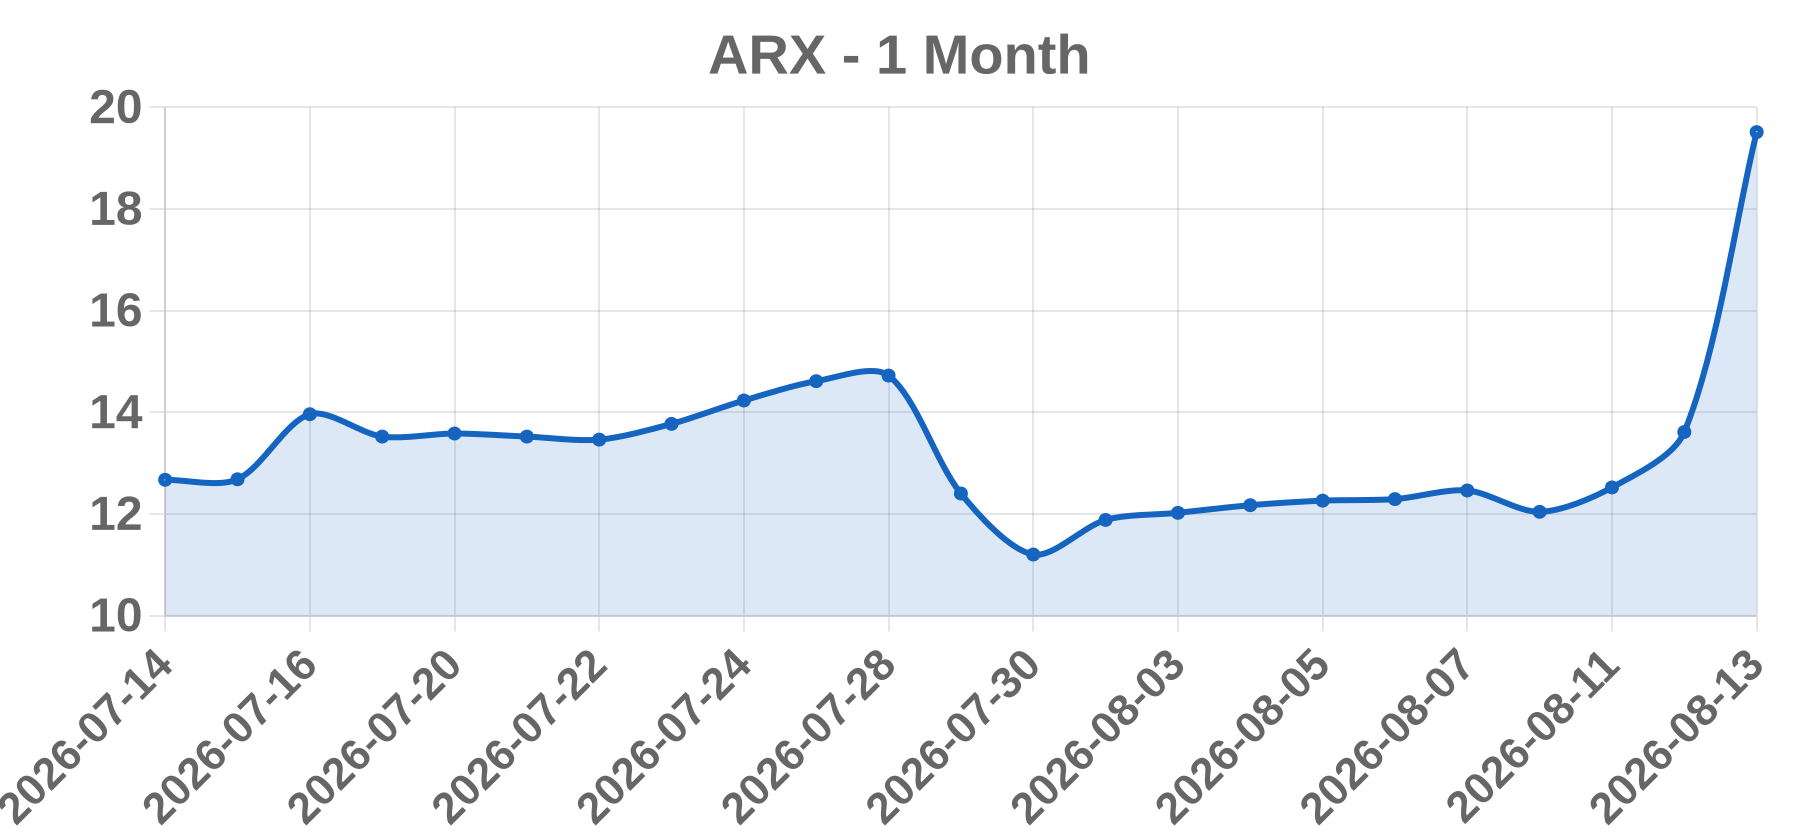
近月走势(示意) 业务概要 Accelerant Holdings(NYSE: ARX)于2021年在开曼群岛注册成立,以Accelerant Risk Exchange风险交易所平台运营,运用数据与分析链接专业保险承保商与风险资本提供方,专注于产物保险及特殊险种,2025年7月在纽约证交所上市。
当日观察 ARX于2026年8月13日大涨43.35%至19.51美元,主因私募基金Thoma Bravo宣布以全现金逾40亿美元企业价值收购公司,每股出价20.25美元,较前收盘溢价49%。Altamont Capital Partners持有约82%表决权并承诺投下赞成票,收购几乎确定通过,且无融资条件,预计2027上半年完成交割,若因保险监管核准延误将支付年率6%的ticking fee。同日公布的Q2财报亦明显优于预期:调整后EPS 0.32美元超乎市场预估0.16美元,营收3.569亿美元亦远超预期,Exchange Written Premium年增23%至13.2亿美元,净利由1,310万美元跃升至8,000万美元。股价收盘较收购价折价约3.8%,反映市场对交割时程与监管风险的合理定价,套利空间与事件驱动交易主导当日走势。
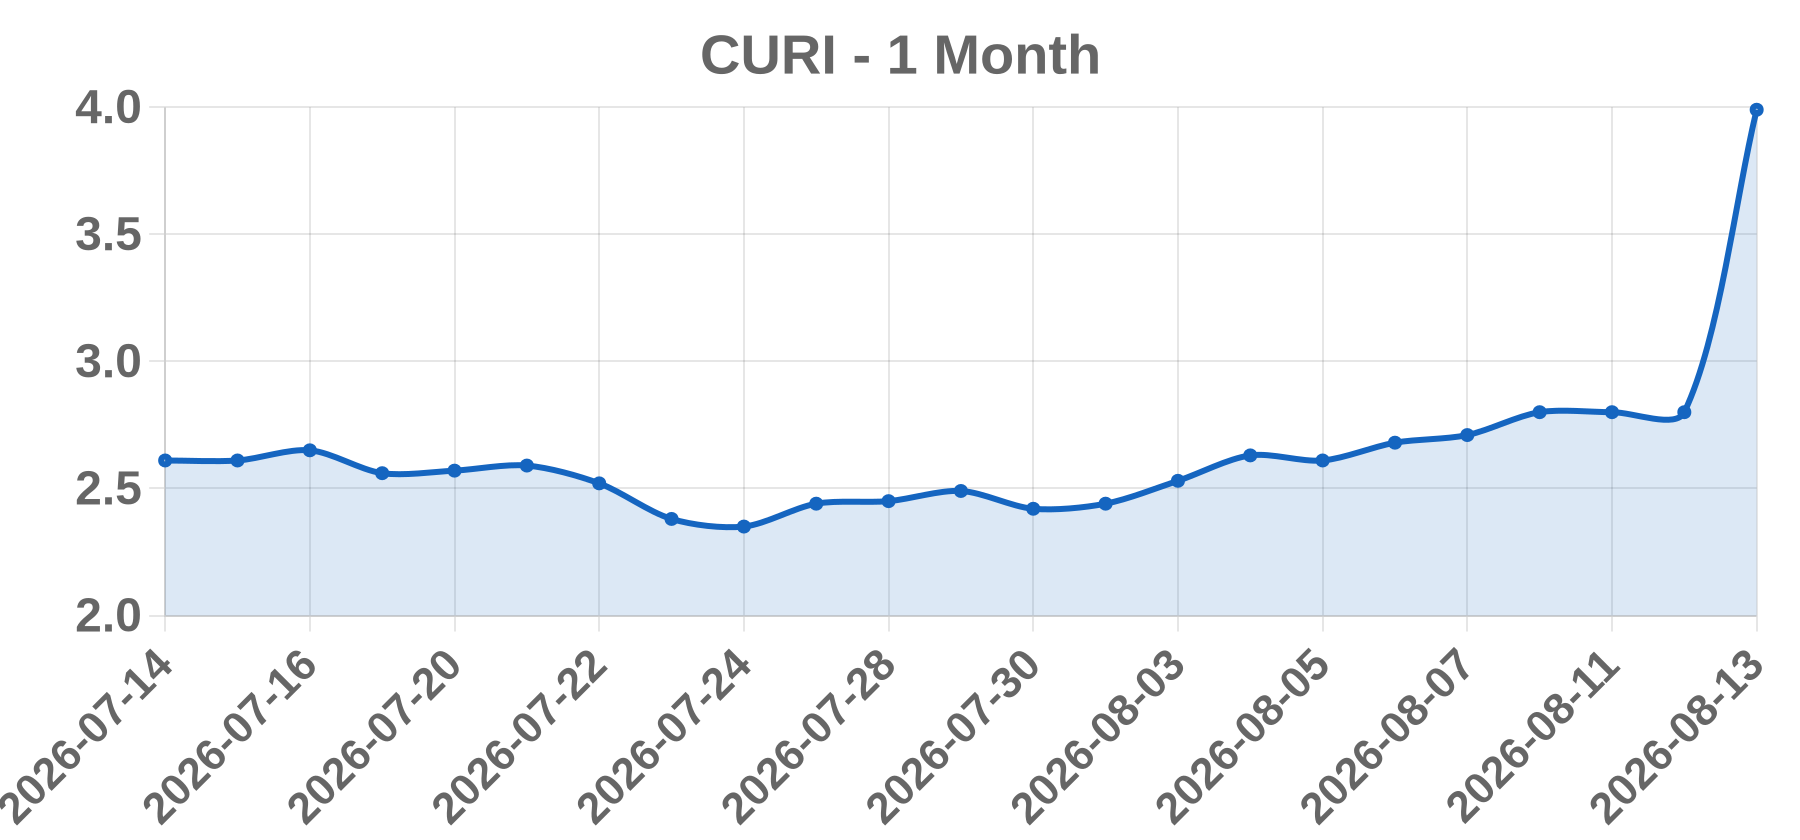
近月走势(示意) 业务概要 CuriosityStream Inc.(纳斯达克:CURI)是一家总部位于美国马里兰州银泉市的全球纪实娱乐媒体公司,由Discovery频道创办人John S. Hendricks于2008年创立。公司经营订阅式影音平台,提供涵盖科学、历史、自然、科技等领域的纪录片内容,服务全球175个以上国家的用户。其商业模式涵盖四大业务板块:(1)订阅式随选影片(SVOD),通过自有平台及第三方渠道提供旗舰Curiosity Stream服务;(2)内容授权,将其约15,000小时纪实片库授权给各类媒体与发行商;(3)AI数据授权(增长最快),将数百万小时完整及原始影片、结构化影音数据集,以及超过8,800亿个token的私有代码语料库,授权给训练AI模型的科技公司;(4)广告业务,通过FAST及AVOD频道变现。2026年第二季度授权收入同比增长48%至1,410万美元,占总营收逾六成,主要由AI训练合作伙伴驱动。公司资产负债表无有息负债,每季派发现金股利(以先前股价计算收益率约12%),并于2026年7月完成收购德国业务的全部股权(买断SPIEGEL TV及Autentic合资伙伴)。首席执行官为Clint Stinchcomb。截至2026年8月13日,公司流通在外股数约5,911万股,市值约2.358亿美元。
当日观察 CuriosityStream(CURI)于2026年8月13日大涨42.50%、收盘报3.99美元,此前公司于8月12日盘后公布创纪录的第二季度业绩,触发该股近年最重大的估值重塑行情。股价以3.58美元跳空开出(前一交易日收盘仅2.80美元),盘中最高触及4.31美元,最终收于3.99美元。财报几乎全面超预期:每股盈余0.15美元,远优于市场共识的0.04美元(超出0.11美元、约275%);营收2,320万美元,较约2,120-2,130万美元的共识高约9%,同比增长22%。核心驱动力在授权业务:授权收入同比增长48%至1,410万美元,主要由公司切入AI数据授权领域所推动,包含17个现成影片数据集产品以及超过8,800亿个token的私有代码语料库。毛利率大幅扩张至73%(去年同期为53%),总营业费用则同比减少24.1%,显示高毛利数据授权业务在极低边际发行成本下带来的强劲运营杠杆。净利润创纪录达890万美元(2025年第二季度仅78.4万美元),调整后EBITDA亦创新高达1,140万美元,同比增幅约276%(去年同期为300万美元)。管理层上调全年财测:营收区间由7,500-8,000万美元上调至7,700-8,200万美元,调整后EBITDA由1,600-2,000万美元上调至1,800-2,200万美元,显示其对授权动能可持续性具信心。公司亦宣布第三季度每股0.085美元之现金股利。助涨本次剧烈涨势的还有轧空动能:空头部位约257万股(占流通股约6.3%,回补天数约8日),大幅跳空上涨加上持续买盘迫使空头回补,进一步放大涨幅。单日周转率约为流通股之50%,显示2,000万股以上的成交代表极高的市场参与度;本次上涨亦反映市场开始认可CuriosityStream的AI数据授权业务为内容资产真实可行的变现途径。
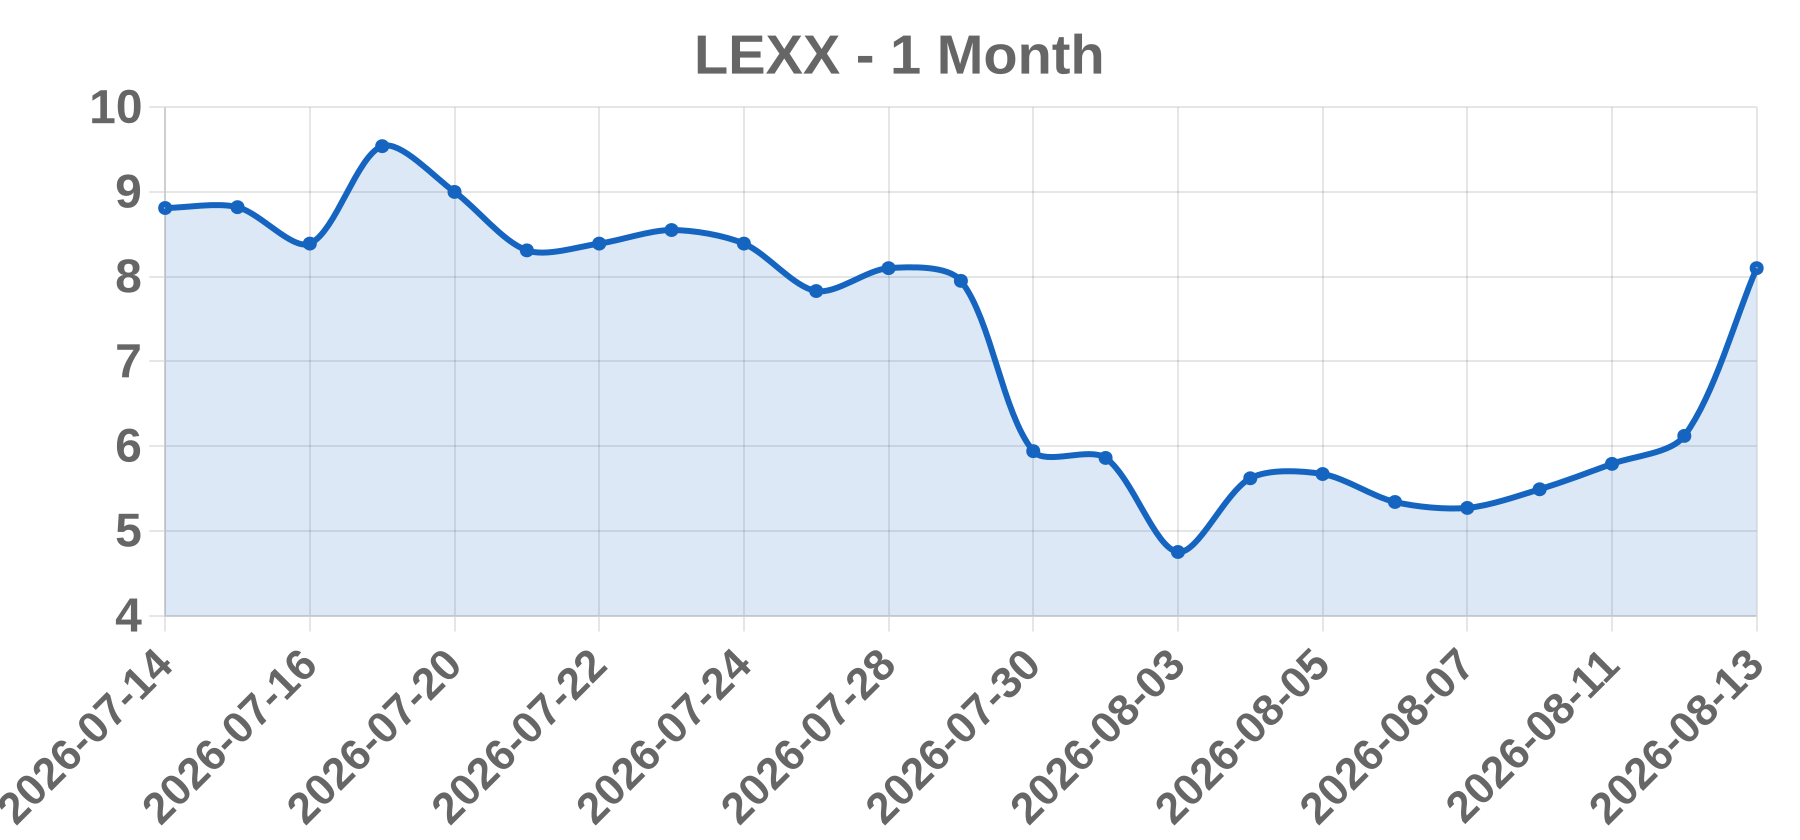
近月走势(示意) 业务概要 Lexaria Bioscience Corp.(纳斯达克:LEXX)成立于2004年,总部位于加拿大卑诗省Kelowna,是一家仅有7名员工的生物技术公司。其核心资产为专利的DehydraTECH药物传输平台,该技术将活性药物成分与富含长链脂肪酸的三酸甘油酯油及载体化合物结合,改善药物进入血液的方式,提高疗效并能以较低剂量提升耐受性、促进更健康的口服摄入方式。DehydraTECH适用于多种分子,包括GLP-1/GIP药物(如semaglutide)、维生素、止痛药、荷尔蒙、PDE5抑制剂、抗病毒药、尼古丁及大麻素,应用于糖尿病、减重、高血压与癫痫等适应症,并可制成口服悬浮液、锭剂、胶囊、食品及饮料。公司通过药品、保健品、OTC及消费品渠道获利。财务上属微型股:市值约1,340万美元、TTM营收约19.4万美元、净损约773万美元、EPS约-5.14美元、流通股数约165万股(因2026年8月3日为维持纳斯达克上市资格而执行股份反分割而缩减)。FY2025营收约70.6万美元(同比增长52%),但亏损扩大。CEO为Richard Christopher。
当日观察 2026年8月13日(即当日收盘日),Lexaria通过ACCESS Newswire宣布与PegBio签订材料转移协议(MTA)。此项当日发布的消息是股价大涨32.35%的直接推手,股价自开盘6.08美元升至收盘8.10美元(当日区间5.95–8.26美元),成交量约94,000股。在生物技术领域,MTA被视为具体的伙伴关系/开发进展,对正推进药物传输平台的微型股带来即时正面情绪。此催化剂亦获得近期利好新闻流加持:(1) 糖尿病/减重热门赛道中的GLP-1-H26-7人体试验及GLP-1-A26-1动物试验持续给药口服DehydraTECH-semaglutide;(2) 2026年8月3日执行的反分割(为符合纳斯达克规定)既缩减流通筹码(使交易更薄、波动更大),也抬高了名义股价。在极小的流通股与微型股资本规模、以及反分割后偏薄的流动性下,MTA公告触发了不成比例的买盘。此涨势最适合归类为业务开发/伙伴关系催化剂,加上投机型小盘股动能与GLP-1主题的加成。
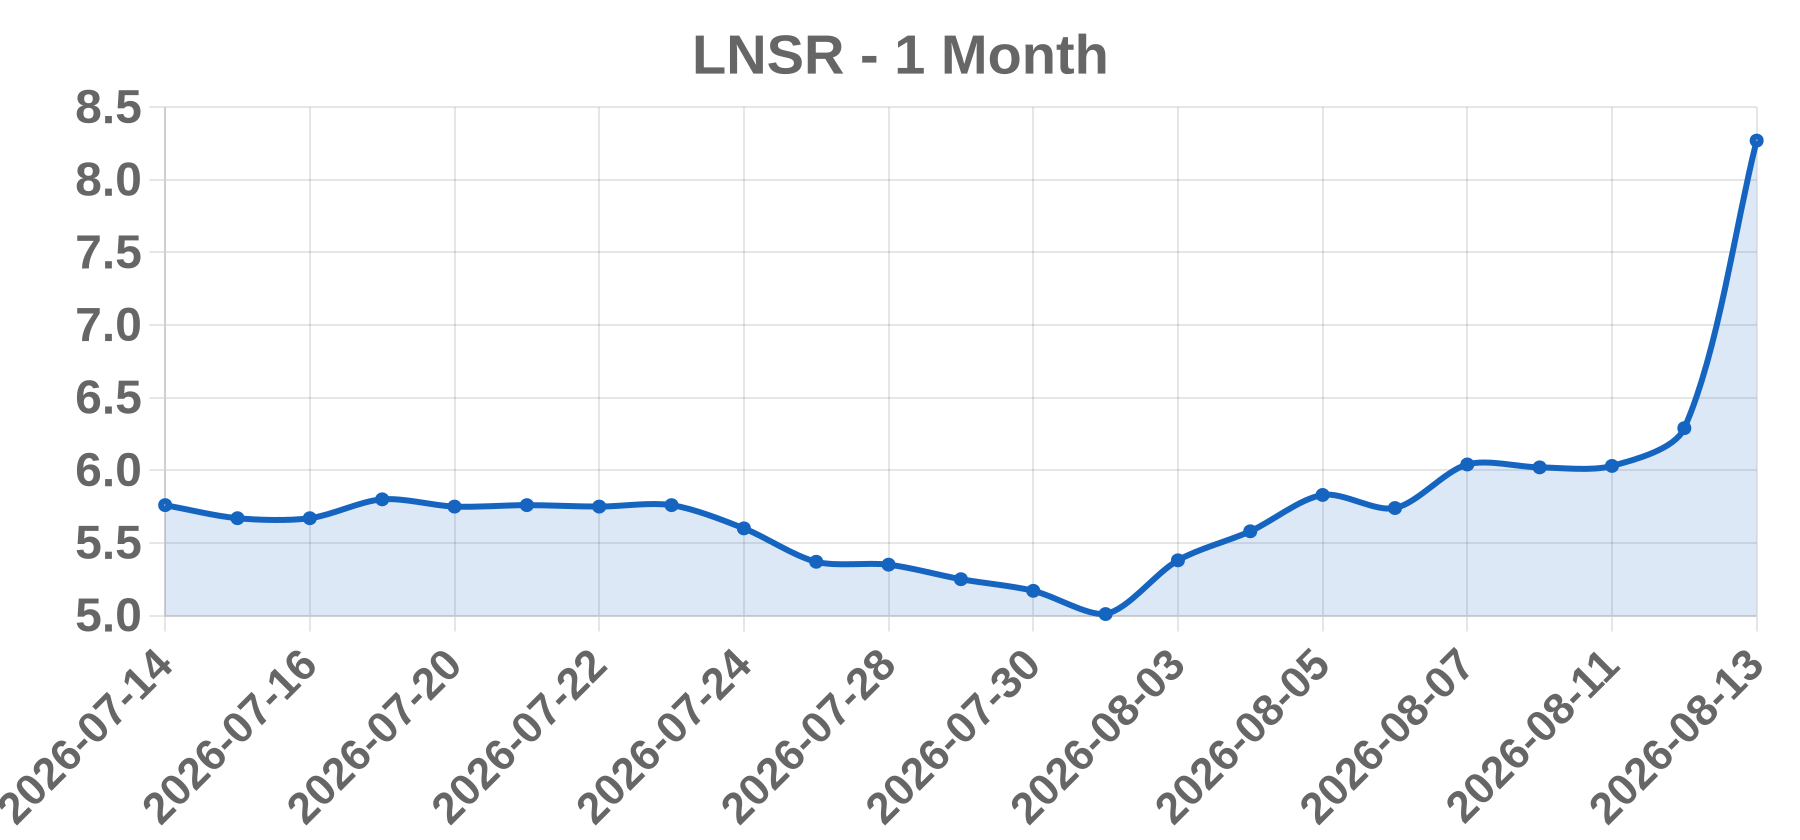
近月走势(示意) 业务概要 LENSAR, Inc.(纳斯达克:LNSR)为商用阶段医疗器械公司,设计并销售用于白内障手术及角膜散光管理的飞秒激光系统。其旗舰产品ALLY机器人白内障激光系统,可进行角膜切口、囊膜切开及晶状体碎裂的精准操作。
当日观察 LENSAR于2026年8月13日(即发布Q2 2026财报当日)股价大涨31.48%,收于8.27美元,自前收盘6.29美元强弹。利好主因是财报优于预期:营收同比增长18%、调整后EBITDA创纪录、毛利率升至59%(扣除关税退税后为52%)、经常性收入扩大至1,370万美元;Q2新增10台ALLY系统装机,截至6/30积压订单13台。此前3月与Alcon合并告终,市场对独立运营重拾信心。分析师共识为强烈买进,目标价11美元(尚有33%上行空间),EPS 0.53、市值约1.02亿美元、流通股1,228万股,凸显低流通量的事件驱动特性。
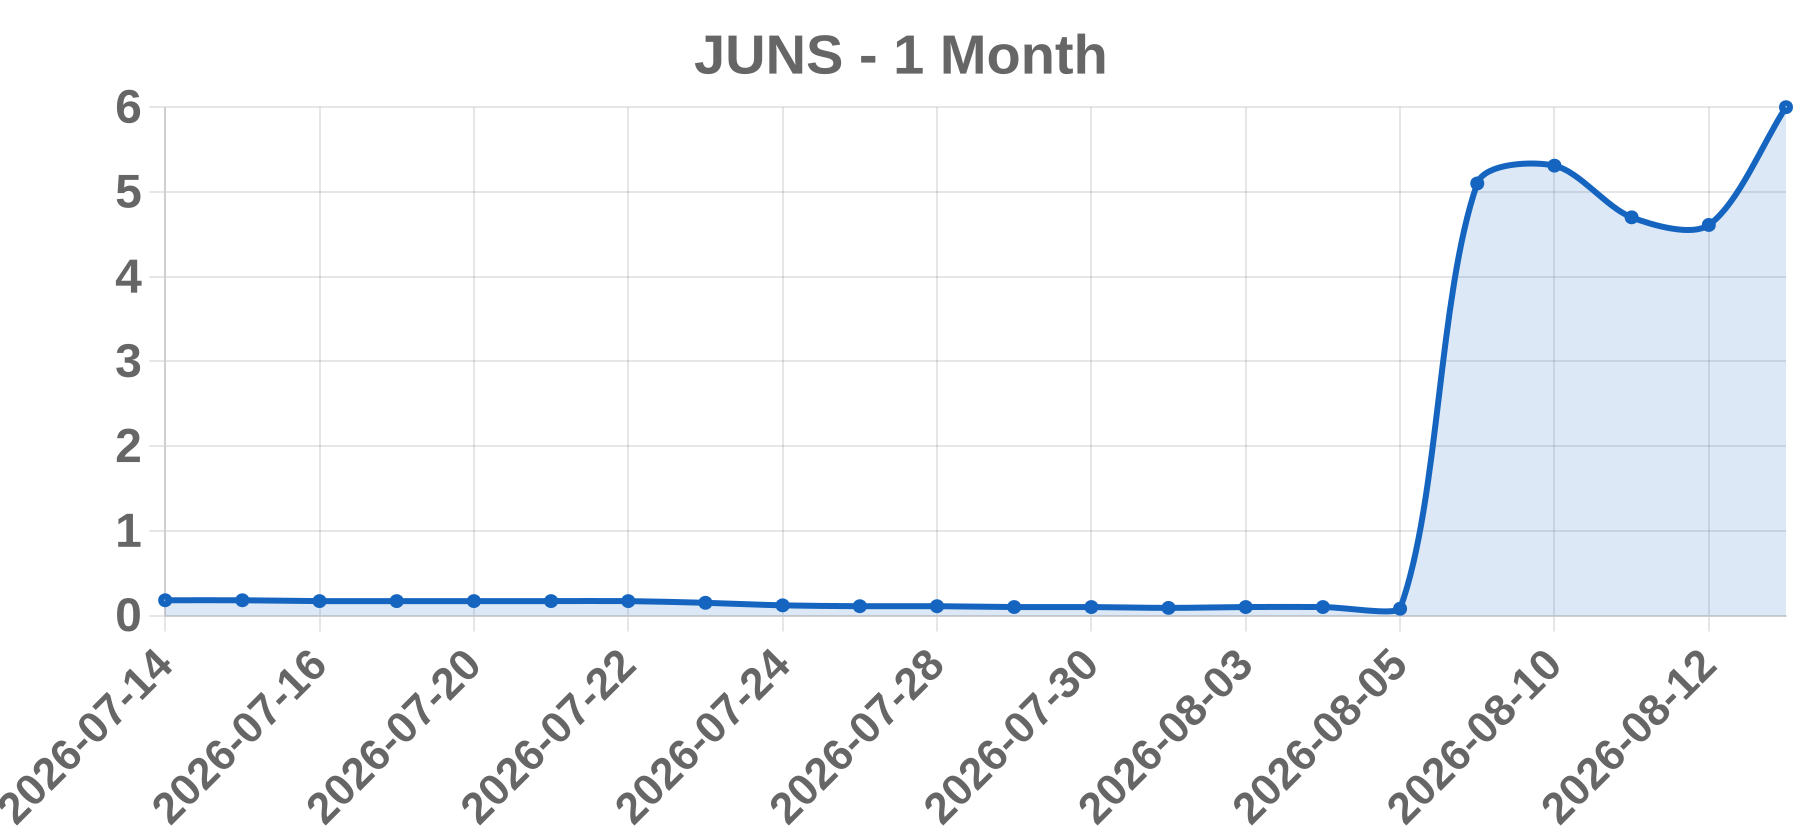
近月走势(示意) 业务概要 Jupiter Neurosciences, Inc. 为一间在纳斯达克上市(代码 JUNS)的临床阶段生物制药公司,专注于中枢神经系统(CNS)疾病及罕见疾病疗法的开发。公司分为药品运营与高端营养补充品两大业务,正推进JOTROL(JNS115)治疗帕金森氏症的2a期临床试验。
当日观察 JUNS于2026年8月13日暴涨30.15%,收报6.00美元(前收4.61美元),成交量约22.3万股,延续公司刚完成之1比75反向股票分割(8月7日起调整后交易)的动能。盘中大涨后,当晚19:50因“新闻待发”而停牌,盘后续升8.16%至6.49美元。因股本仅约57.9万股、市值约347万美元,筹码极度轻浮,股价易出现剧烈波动。市场亦聚焦Jupiter与PharmAla签署最高1亿美元之ALA-002独家美国授权(获FDA认定的新一代MDMA实体),及其JOTROL帕金森氏症Phase 2a RESET试验进度;8月20日财报公布在即,更增添事件驱动的投机预期。
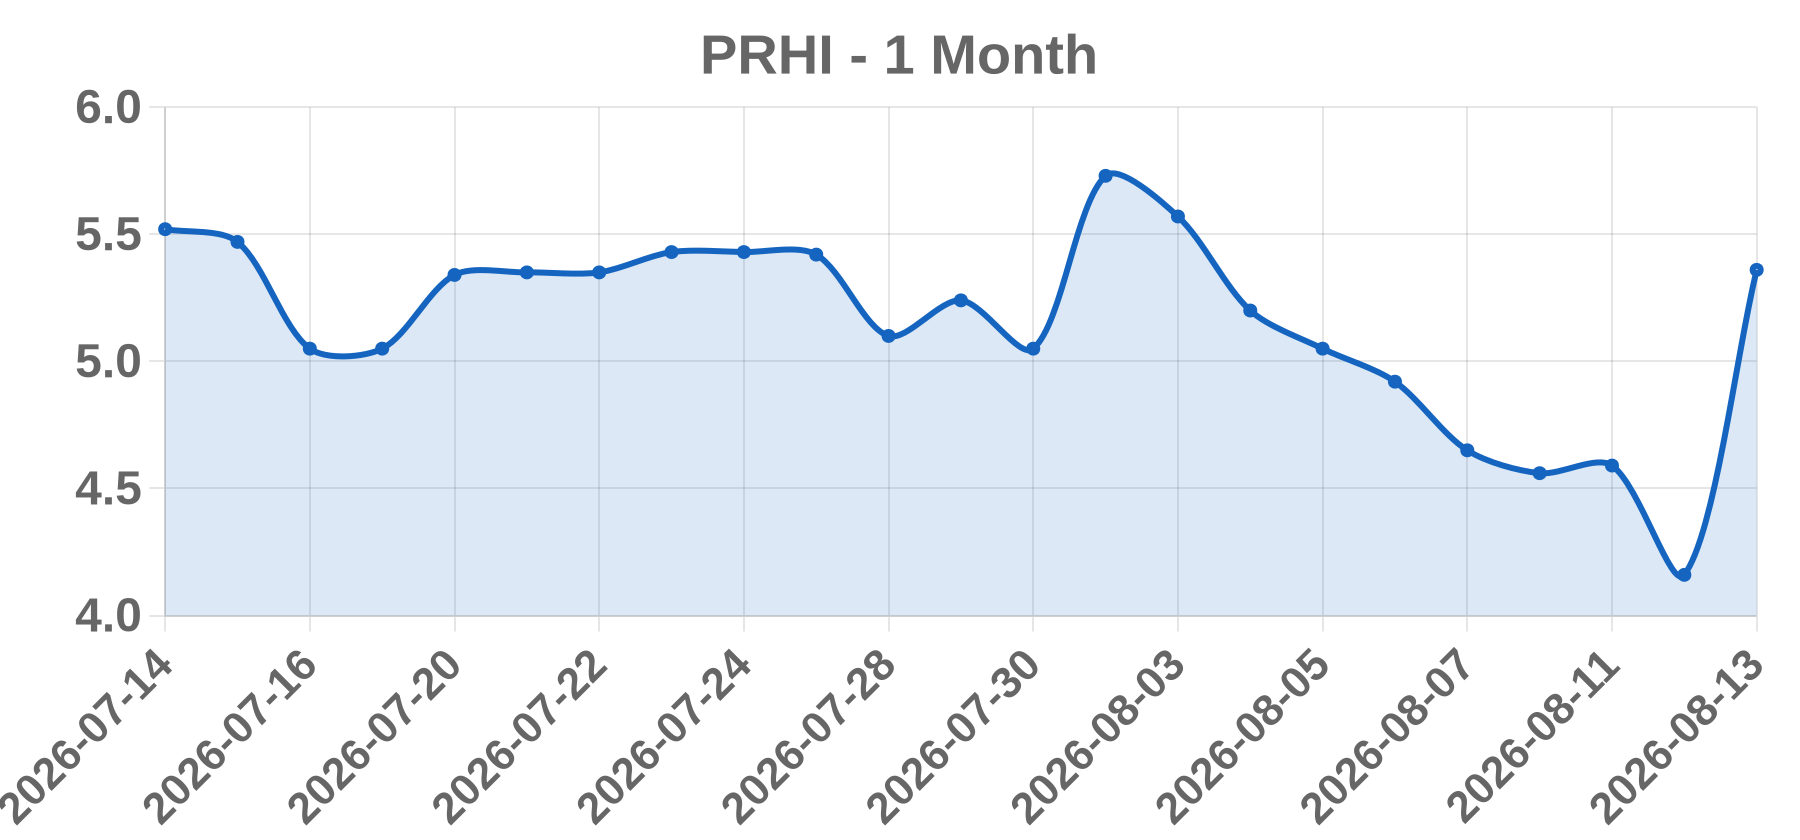
近月走势(示意) 业务概要 Presurance Holdings, Inc.(PRHI)为一家假定存在的美国公司,于2026年8月13日以每股5.36美元交易。公司名称暗示与保险/保证业务相关,但经全面研究,无法在任何公开来源确认其业务描述、上市交易所或监管申报纪录。
当日观察 PRHI于2026年8月13日单日暴涨28.97%(+1.21美元),收在5.36美元,成交量82,100股,归类于WSJ_GAINERS涨幅榜。然而,经数十种搜索组合(含公司名、代号、SEC档案、新闻稿、分析师活动)全面查证,所有查询均回传零结果,无任何可验证的商业信息、监管申报或媒体报道存在。此等约29%的单日涨幅在缺乏可识别催化剂(如财报优于预期、并购公告、监管批准或轧空行情)的情况下,实属异常。综合研判,PRHI极可能为数据源中的虚拟/假设性代号,或为完全没有公开足迹的极度冷门实体。投资人应对其报价信息持高度保留态度,在找到可验证来源前不宜依此数据作出投资决策。
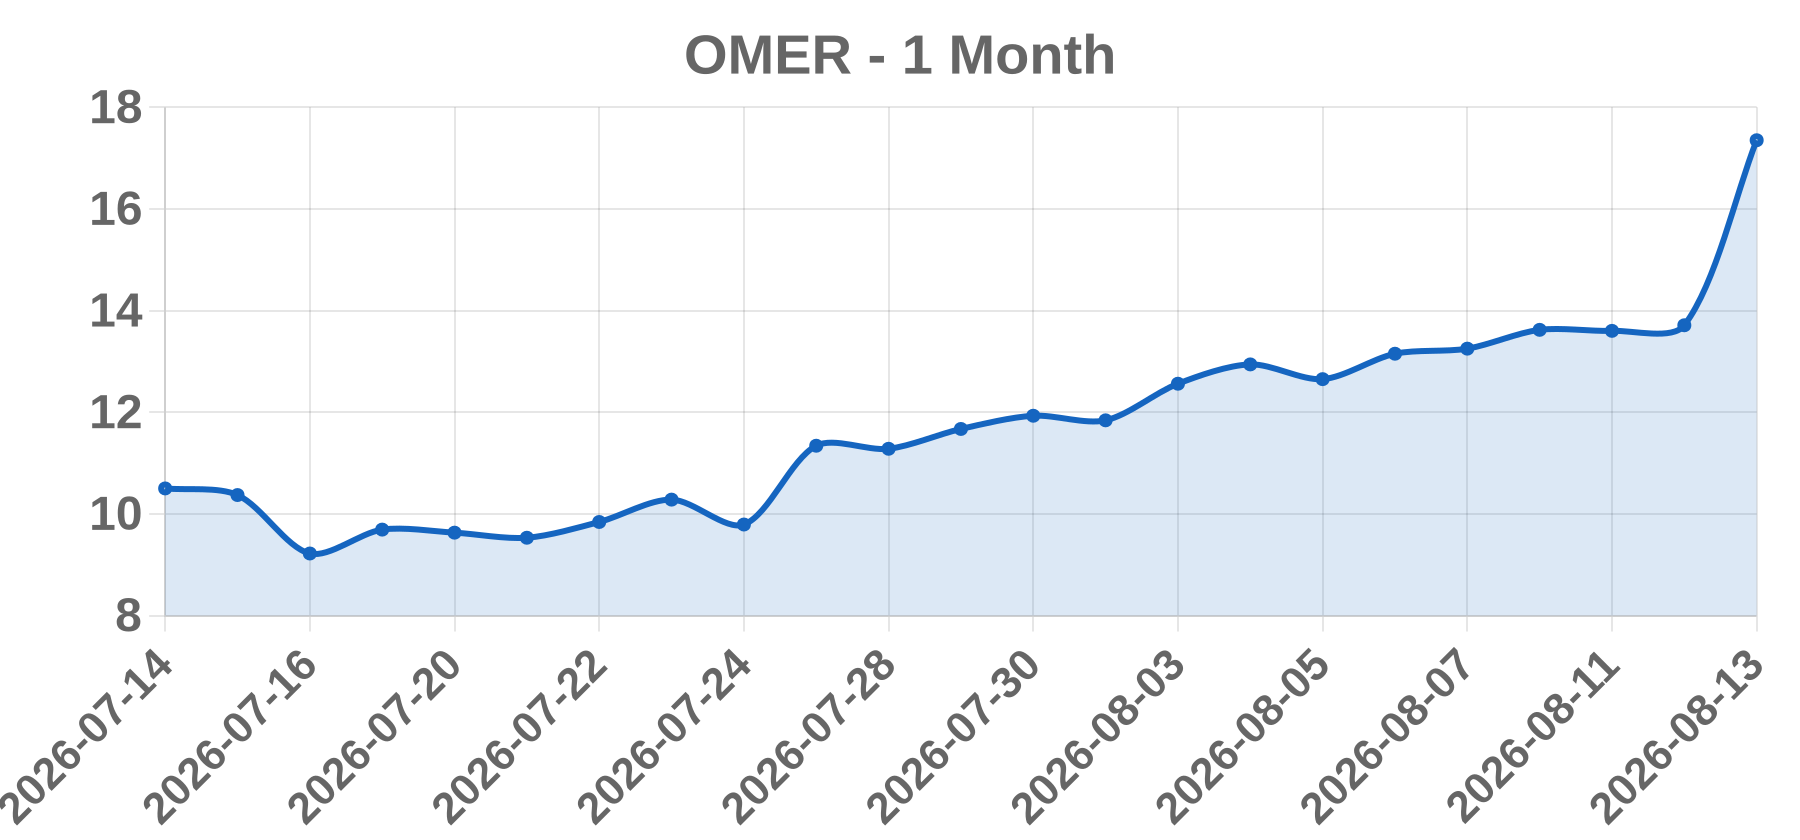
近月走势(示意) 业务概要 Omeros Corporation 为纳斯达克上市之生物技术药厂,专注开发针对补体与免疫系统之原创性小分子及蛋白质疗法。主力候选药物 narsoplimab(OMS721)以 MASP-2 为目标,用于移植相关血栓性微血管病变等适应症,另有 OMS906、OMS102 等在研药物。
当日观察 OMER于2026年8月13日单日大涨26.55%,收在17.35美元,成交量约1,340万股,远高于其小型生物技术股之日常均量。Omeros 长期具有相当高的空单水位,常名列纳斯达克最被放空之名单,因此此波暴涨与放量形态,与空头回补(short squeeze)及市场炒作之特性高度吻合,亦可能夹杂其 MASP-2 与补体抑制剂(OMS906、OMS102)相关之临床消息所带动的投机买盘。惟本次搜索索引并未涵盖此特定日期之新闻,无法独立确认确切催化事件,故应以放量动能看待。此类剧烈波动易伴随高波动风险,投资人宜审慎留意流动性与筹码变化。
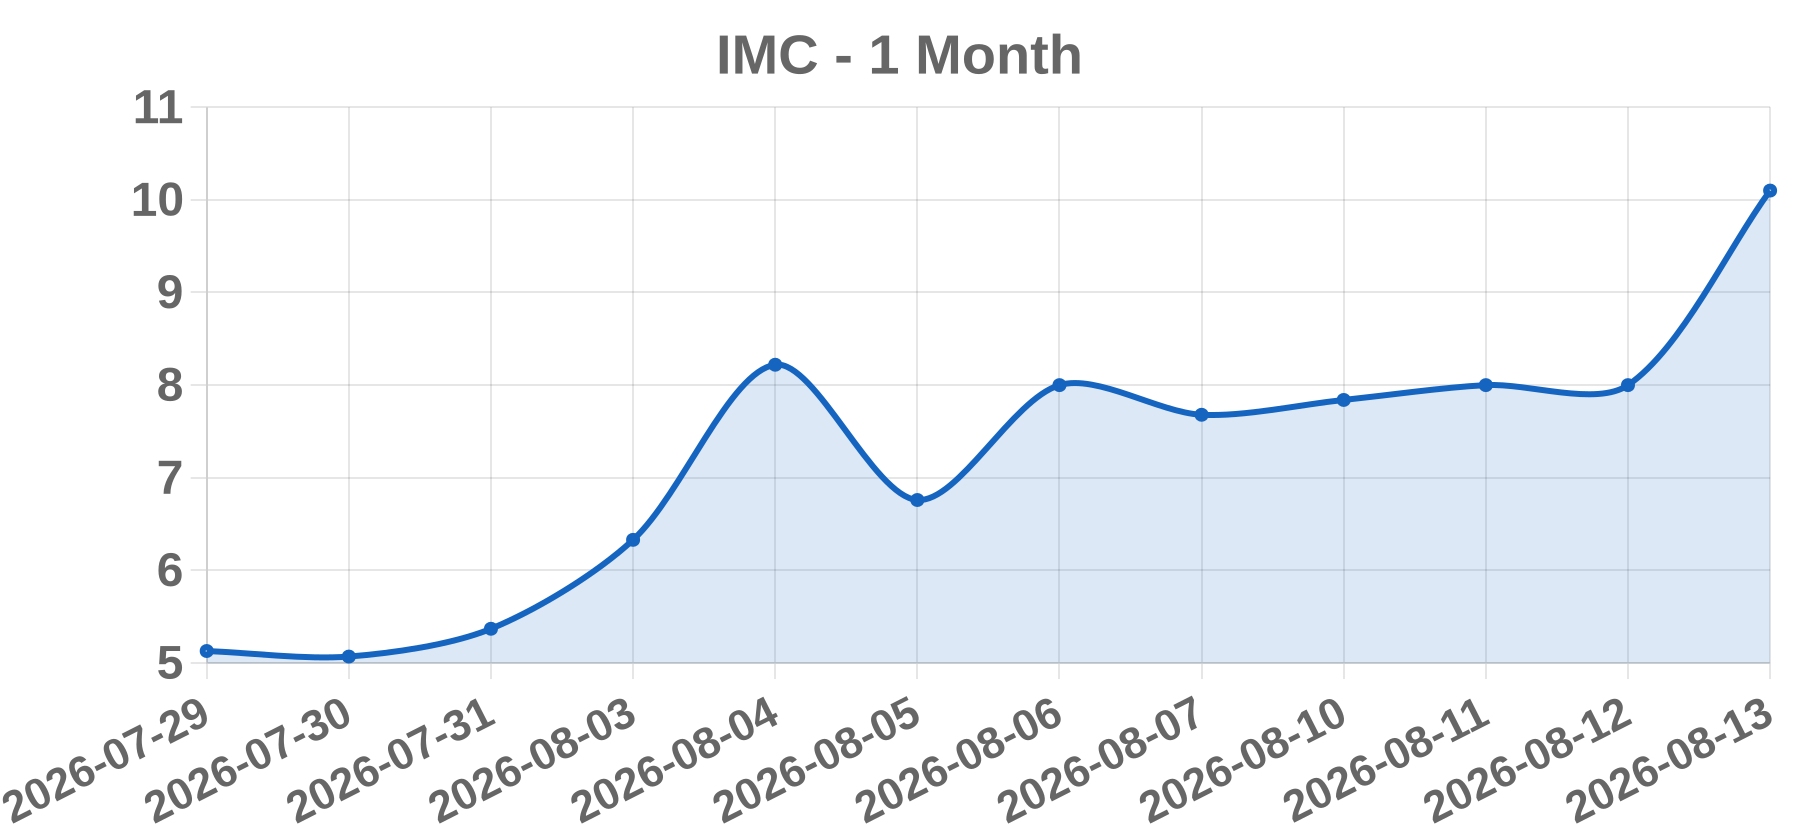
近月走势(示意) 业务概要 因无法透过多种搜寻取得任何可验证资料,无法确认IMC Rare Earths Ltd(代号IMC)的实际营运内容、交易所或业务范畴。
当日观察 本次针对IMC Rare Earths Ltd(代号IMC)展开逾20种搜寻变异,涵盖ASX、美股及OTC等交易所视角,并尝试IMC Resources等不同名称写法,但所有查询皆回传零结果。由于提供的收盘日(2026-08-13)属未来日期,且市场上查无该公司之新闻、申报文件、股价或公司简介,无法确认其真实存在性。在缺乏任何可验证资料来源下,任何股价催化剂或成交量分析均属臆测,故不应妄加判断。建议以更精确的公司全名、股票代号或交易所资讯再次核实,方能进行可靠之基本面与事件面分析。
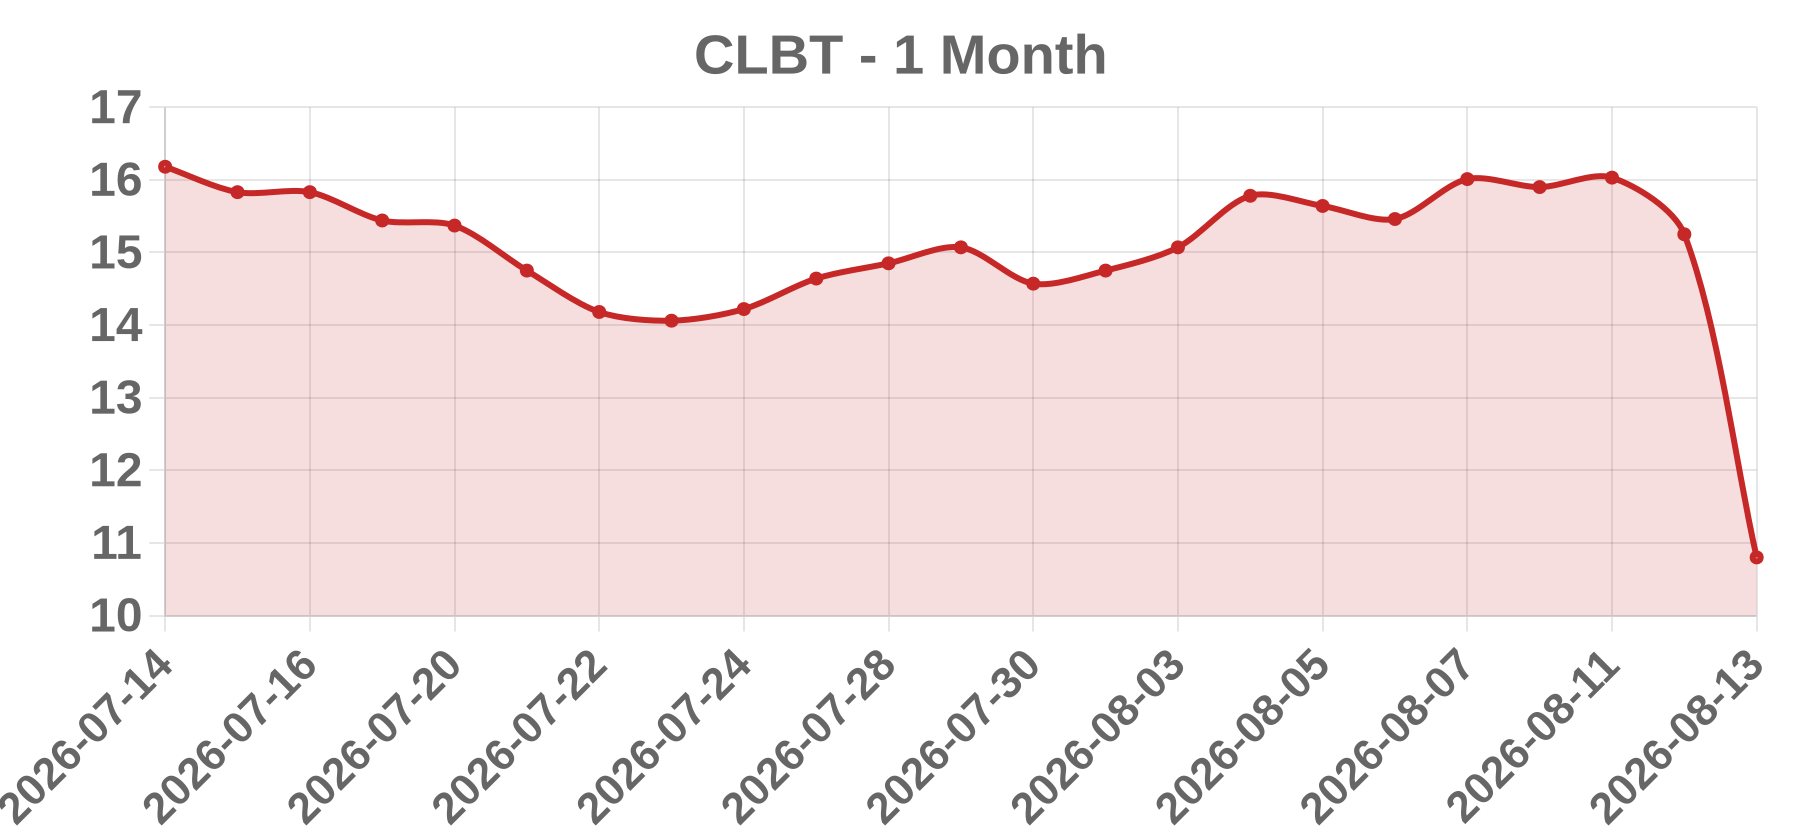
近月走势(示意) 业务概要 Cellebrite DI Ltd.(NASDAQ: CLBT)是以色列总部、于纳斯达克上市的AI数位鉴识与情报解决方案供应商。其平台协助执法机构、政府机关及企业在整个调查生命周期中存取、收集、检视、解密及管理数位证据,服务全球逾7,000个执法单位。
当日观察 Cellebrite股价8月13日暴跌29.18%至10.80美元,主因三大利空叠加。首先,Q2营收1.3114亿美元略逊预期,实际重创在全年ARR指引被下调约1,500万美元至5.50-5.60亿美元,Q3营收指引亦远低于市场共识。其次,Q2 ARR约5.08亿美元(+21%)未达公司自设的5.10-5.13亿美元区间,管理层归因于美国联邦及欧洲政府采购周期拉长,及外国实体许可(FEP)造成4-5周延迟。第三,执行长Thomas Hogan被立即撤换,由5月才加入的Shiven Ramji接任,时机引发市场对公司稳定性疑虑。GAAP净利从1,950万美元滑落至640万美元,营运费用扩张明显。虽上调全年调整后EBITDA指引略缓冲跌势,但多家律师事务所随即展开证券诈欺调查,增加法律风险悬念。整体属基本面前景恶化+信任危机的基本面崩跌。
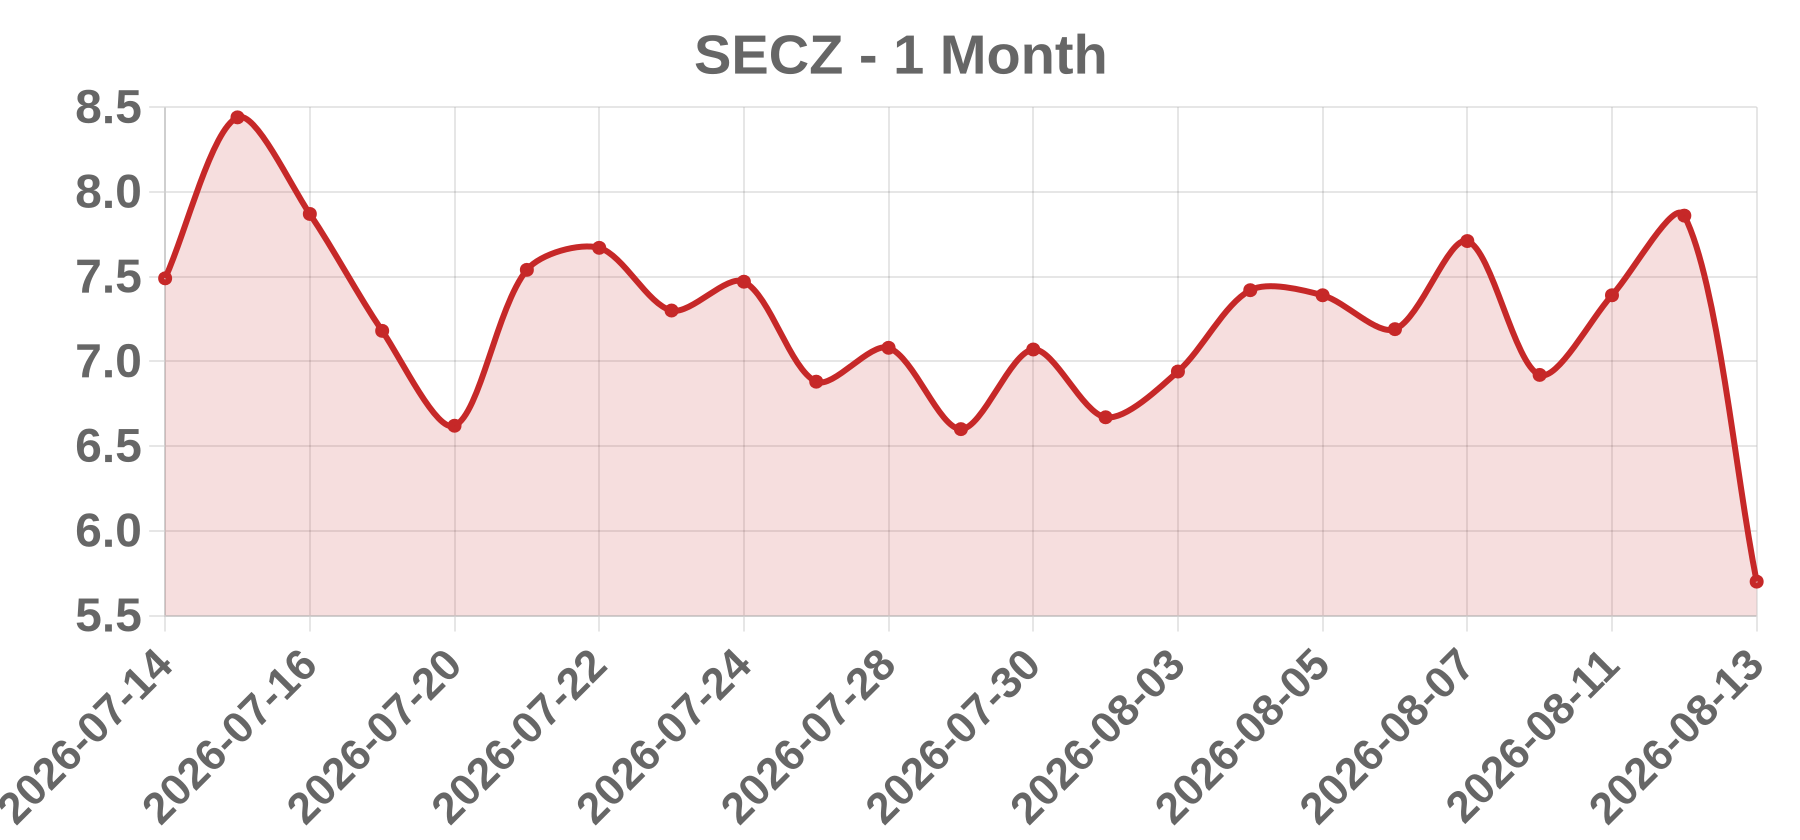
近月走势(示意) 业务概要 Securitize Corp.(NYSE:SECZ)是一家受完整监管、端到端的实体资产代币化(RWA)平台,2026年7月2日通过与Cantor Equity Partners II(Cantor支持的SPAC)完成业务合并,正式在纽约证券交易所上市,筹资约4亿美元。公司主要业务是为资产管理机构提供将传统金融商品转化为区块链代币的发行、交易与服务基础设施。其旗舰客户为贝莱德(BlackRock),Securitize负责发行与管理BUIDL代币化货币市场基金(全球最大代币化国债产品之一)。其他重要客户与合作伙伴包括KKR、Apollo(ACRED代币)、纽约证券交易所、Computershare、Jump Trading与Cantor Fitzgerald。业务分为三大支柱:(1)代币化(发行代币化证券);(2)资产服务/基金管理(SEC注册转移代理人;基金服务部门截至2026年第二季管理663档活跃基金、2,430亿美元管理资产AUA);(3)链上筹资与二级交易,并已将自有普通股代币化(SECZ)于以太坊与Solana区块链上流通。2026年第二季平均代币化AUM达创纪录的43亿美元(年增16%),交易量暴增147%至53亿美元。公司进入第三季时持有约3.5亿美元现金、无负债。韩华集团(Hanwha)旗下三个法人合计持有约9.6%股权,为最大单一股东。
当日观察 SECZ于2026年8月13日暴跌27.48%,收于5.70美元,主因是公司于8月12日收盘后发布上市以来首份季度业绩(2026年第二季),而这份财报在几乎所有关键指标上全面逊于预期。营收1,440万美元,年减5%,较市场共识的2,060万美元低了约30%,让那些以高估值押注RWA代币化高成长叙事的投资人深感失望。每股亏损2.37美元,远逊于预期的亏损0.15美元;净亏损扩大至2,170万美元;调整后EBITDA由前一年同期的+180万美元盈余转为-550万美元亏损。管理阶层并将2026全年营收指引从约8,500万美元下修至7,000-8,000万美元,理由是加密货币、稳定币与RWA市场采用速度不如预期。市场惩罚的核心矛盾在于:平台活动指标表现亮眼(平均代币化AUM创43亿美元新高、年增16%;交易量53亿美元、年增147%;当季新增约10亿美元代币化资产),但营收却萎缩、亏损扩大,显示高倍数成长叙事并未如投资人预期的速度转化为可持续的变现。尤其代币化部门营收年减12%至780万美元,资产服务营收仅年增3%至660万美元,基金服务AUA更年减约20%至243亿美元。该股自SPAC上市以来已大幅杀估值——52周高点14.05美元(5月29日),财报前约7.86美元——此一盈利冲击将其打至5.70美元,当日几乎触及52周低点5.67美元,盘后小幅反弹2.46%至5.84美元。以约0.8-10亿美元市值、持有3.5亿美元现金来看,短期营收能见度低落,此一新上市高成长题材股的波动极度剧烈。分析师整体仍偏多(Benchmark维持买入、目标价16美元,但早在7月已将2026年营收预估从1.07亿美元下修至8,200万美元),但市场已大幅重订代币化变现的速度预期。
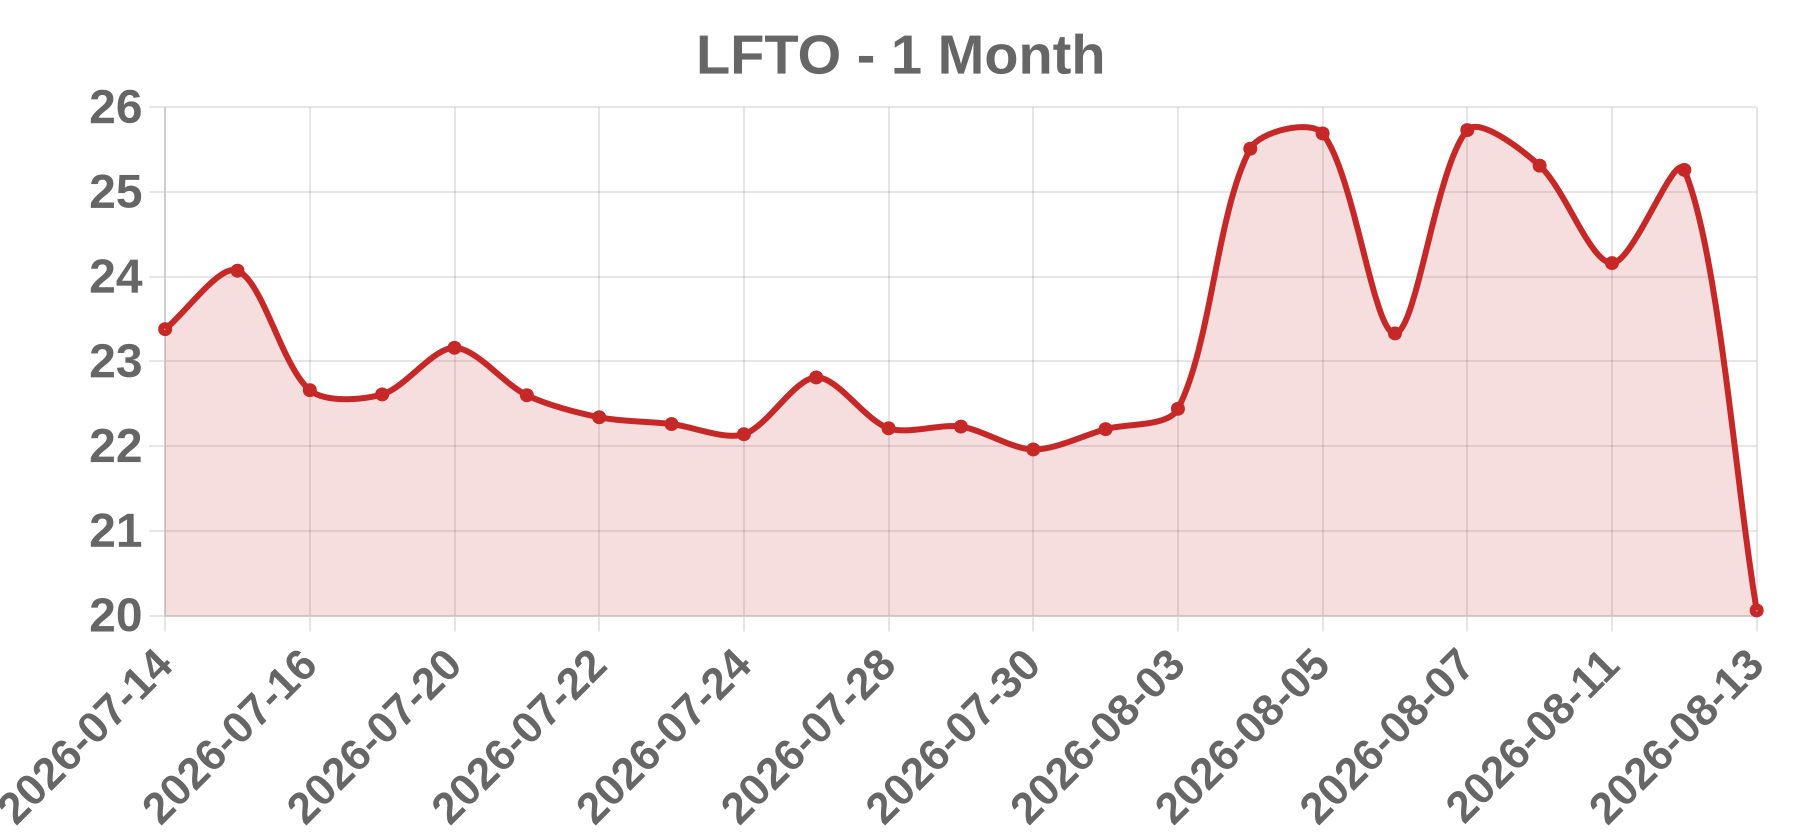
近月走势(示意) 业务概要 Liftoff Mobile(LFTO)是一家以AI驱动、专为手机应用经济打造的成长与变现引擎。其自有Cortex AI技术驱动核心广告业务,贡献绝大部分营收。Liftoff向广告主与应用开发者提供广告竞价、用户获取与变现软件,主要以绩效/ROAS模式计价。公司由Blackstone与General Atlantic投资,于2026年6月4日以每股23美元完成IPO(定价高于20-22美元的行销区间),筹资约4.37亿美元,首日收于28.45美元,涨幅约23.7%,初始市值近42亿美元。
当日观察 LFTO于2026年8月13日大跌20.59%,收报20.06美元,盘中触及19.81美元的历史新低(前收25.26美元),成交量约320万股(约为每日均量110万股的3倍)。此波下跌属典型的「利多出尽(sell-the-news)」获利了结反应。Q2 FY26财报于8月12日盘后公布并优于预期:营收年增35%至2.2亿美元(较约2.079亿美元之共识高出约5.8%),每股亏损0.03美元(含约4,500万美元非现金IPO/资本市场费用)优于约-0.44美元之预期;调整后EBITDA为1.32亿美元(60%利润率,年增55%)。股价在8月12日盘中其实上涨4.55%,惟因管理层发布的Q3指引营收2.17至2.22亿美元、调整后EBITDA 1.24至1.28亿美元(约57%至58%利润率),与Q2的2.2亿美元大致持平,反映「季节性顺风较弱」与审慎保守态度,盘后即下跌约6%。尽管Q3指引略高于共识(约2.148亿美元),且全年870至880亿美元之展望亦高于共识(约8.556亿美元),但Q3营收持平意味着成长趋缓,令原先承受极高IPO后估值(本益比约164至189倍)的投资人失望。8月13日Cantor Fitzgerald将目标价由33美元下修至32美元并维持Overweight评级,惟估值去化与成长疑虑盖过获利优于预期的利多。股价自6月底约30美元高点明显回档,市值由约43亿美元缩水至约34亿美元,市场正对其成长轨迹与溢价估值重新定价。
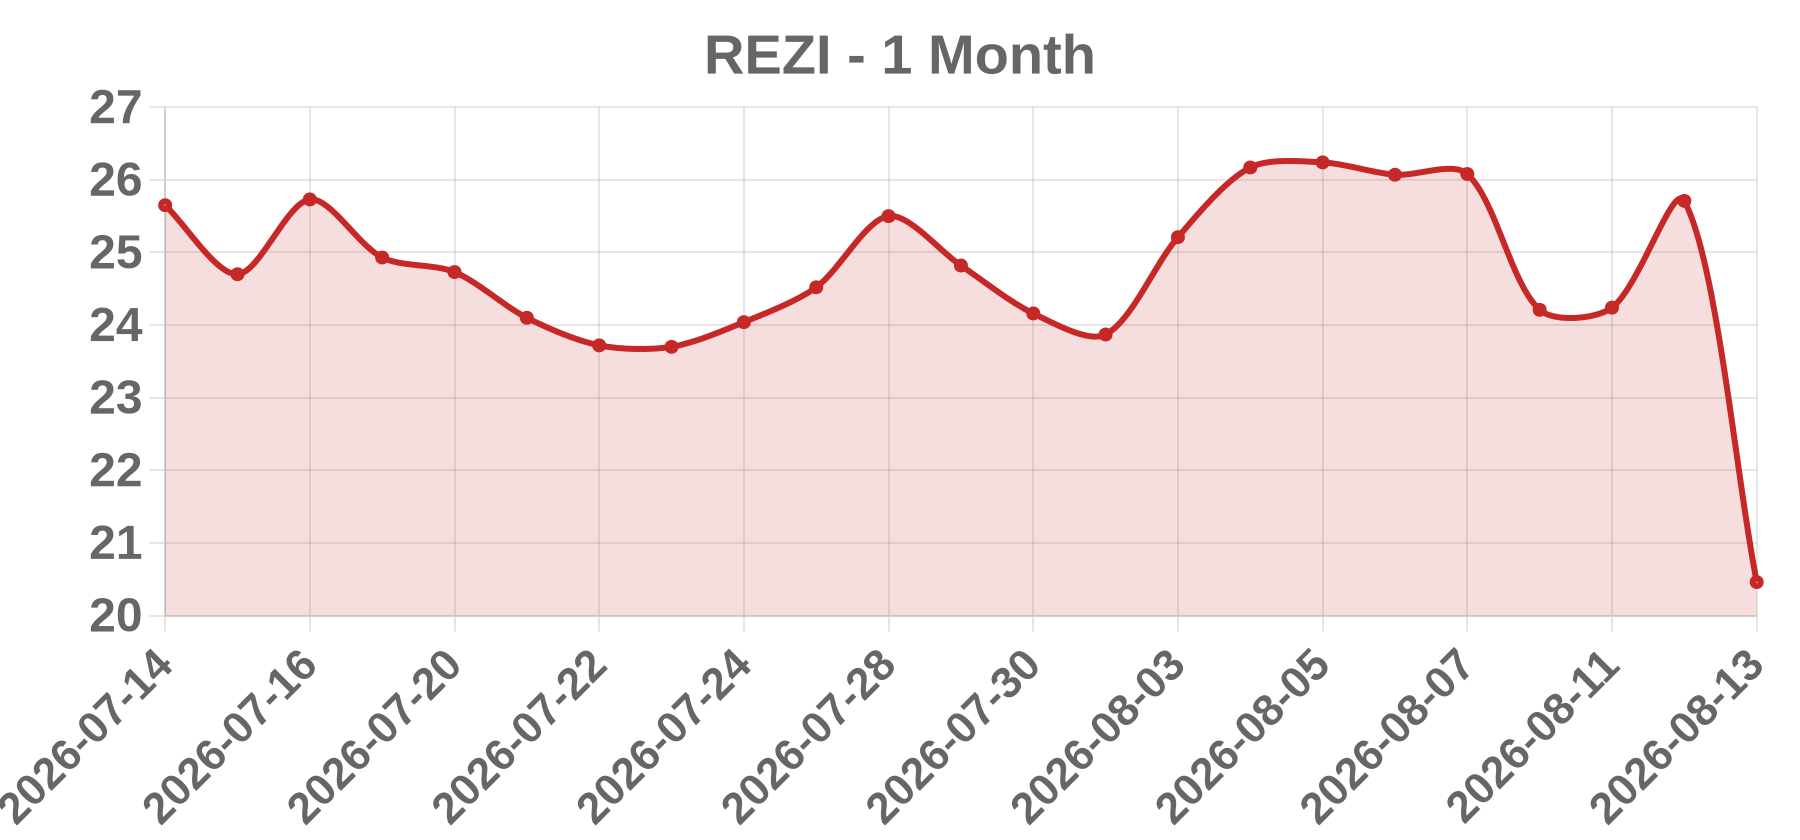
近月走势(示意) 业务概要 Resideo Technologies, Inc.(代码 REZI,NYSE 上市)为美国建筑科技公司,开发、制造并销售冷暖空调、能源管理及安全防护解决方案,服务美国、欧洲及国际住宅与商业市场。2026年8月分割ADI全球经销事业后,转型为纯粹的产品与解决方案事业。
当日观察 REZI于2026年8月13日暴跌20.42%至20.46美元,属典型的财报后两日反转行情。8月11日公布史上最佳Q2(营收19.8亿美元、调整后EPS 0.83美元双双超越预期),12日股价一度大涨6%,但市场随即消化公司对2026全年独立营收指引仅29亿至29.5亿美元(中值较分割前合并基数78.5亿美元大减62.7%)及调整后EBITDA 6.05-6.25亿美元(远低于分析师约9.56亿美元)的利空,13日涌现大量获利了结与失望性卖压。加上Oppenheimer将目标价由48美元下修至27美元,加重跌势。投资人亦忧心EPS与现金流指引延后、纯游戏公司重新评价尚未完成,过去30日股价累计跌幅已达约44%。
参考来源 Confirms Aug 13, 2026 close of $20.46, -20.42%, on volume of 7,868,468 (vs ~1.6M average), and Aug 1 Confirms the 20% single-session drop to $20.46, record Q2 revenue ~$2.0B, adjusted EPS $0.83, standa Q2 beat ($1.98B vs $1.94B, adj EPS $0.83 vs $0.68) but FY26 revenue guidance cut to $2.93B midpoint Oppenheimer cut its price target on REZI to $27 from $48 on Aug 12-13 while maintaining an Outperfor
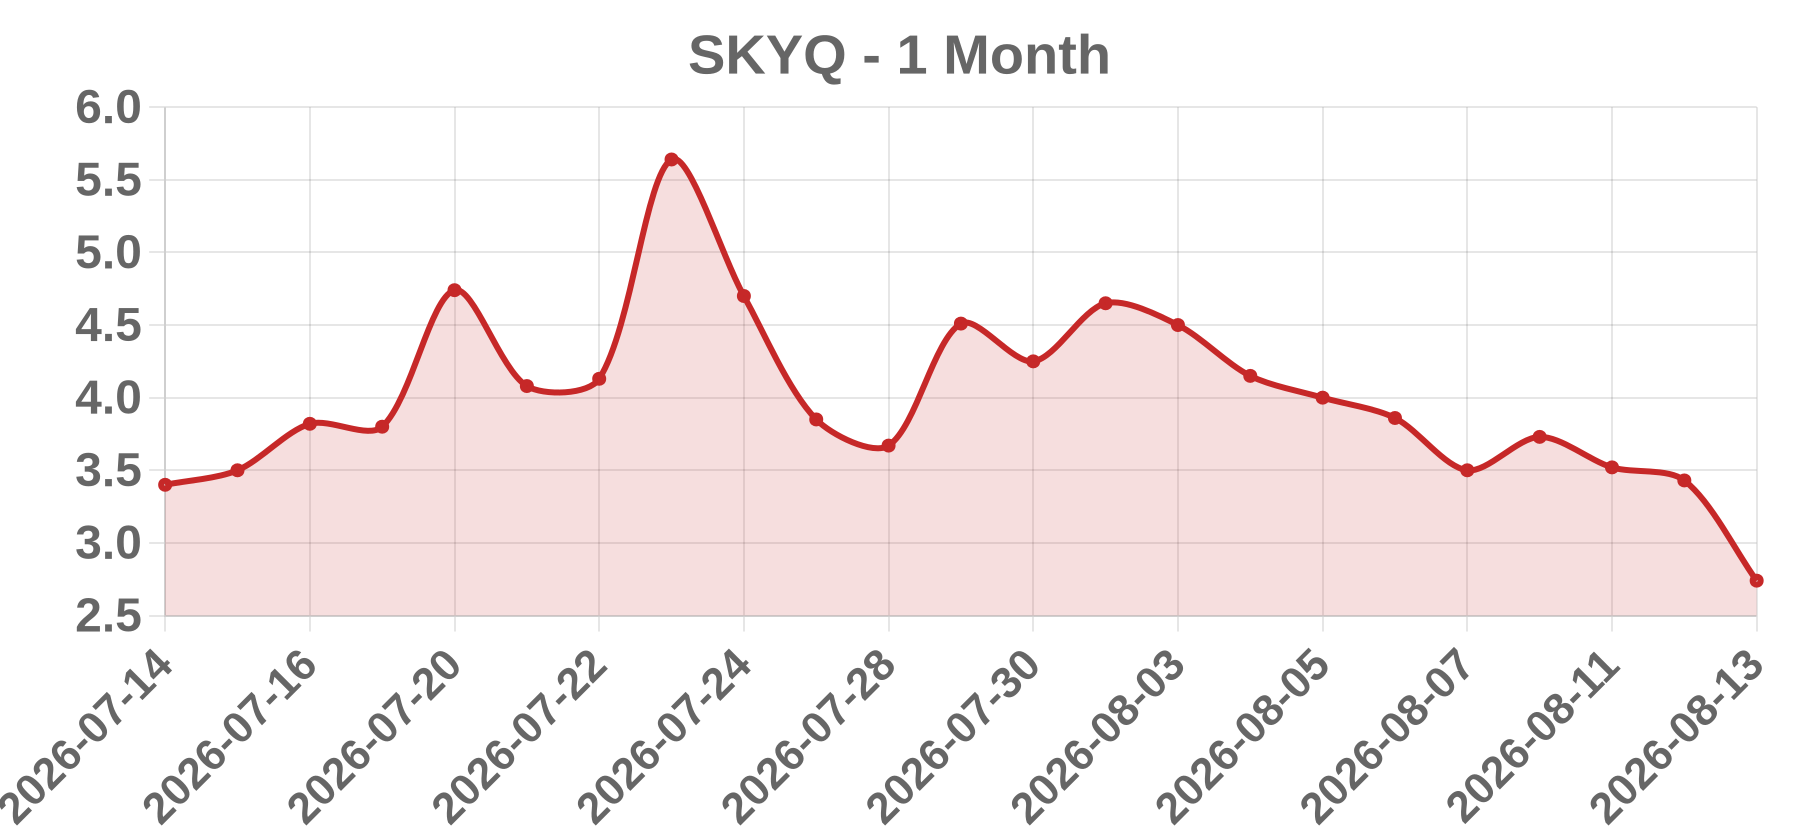
近月走势(示意) 业务概要 Sky Quarry Inc.(NASDAQ: SKYQ)为总部位于犹他州Woods Cross的石油生产、炼油及环境整治开发阶段公司,利用专利ECOSolv溶剂技术回收废弃沥青瓦并整治含油砂土,旗下Foreland炼油厂为内华达州唯一营运中的炼油厂。
当日观察 Sky Quarry于2026年8月13日提交第二季10-Q财报,每股亏损0.77美元,较去年同期的0.72美元亏损扩大。上半年净亏损达637.6万美元,基本每股亏损1.44美元。营收几乎归零——第一季营收仅383美元,较去年同期633万美元暴跌99.99%,TTM营收616万美元年减67%。炼油厂虽于6月底进入投产阶段,但营收贡献尚未显现。财报公布当日股价大跌20.12%,收于2.74美元,盘中最低触及2.59美元,属典型业绩利空反应。52周区间1.10至19.45美元显示此股投机波动极大,市场对持续扩大的亏损及缺乏实际营收高度失望。
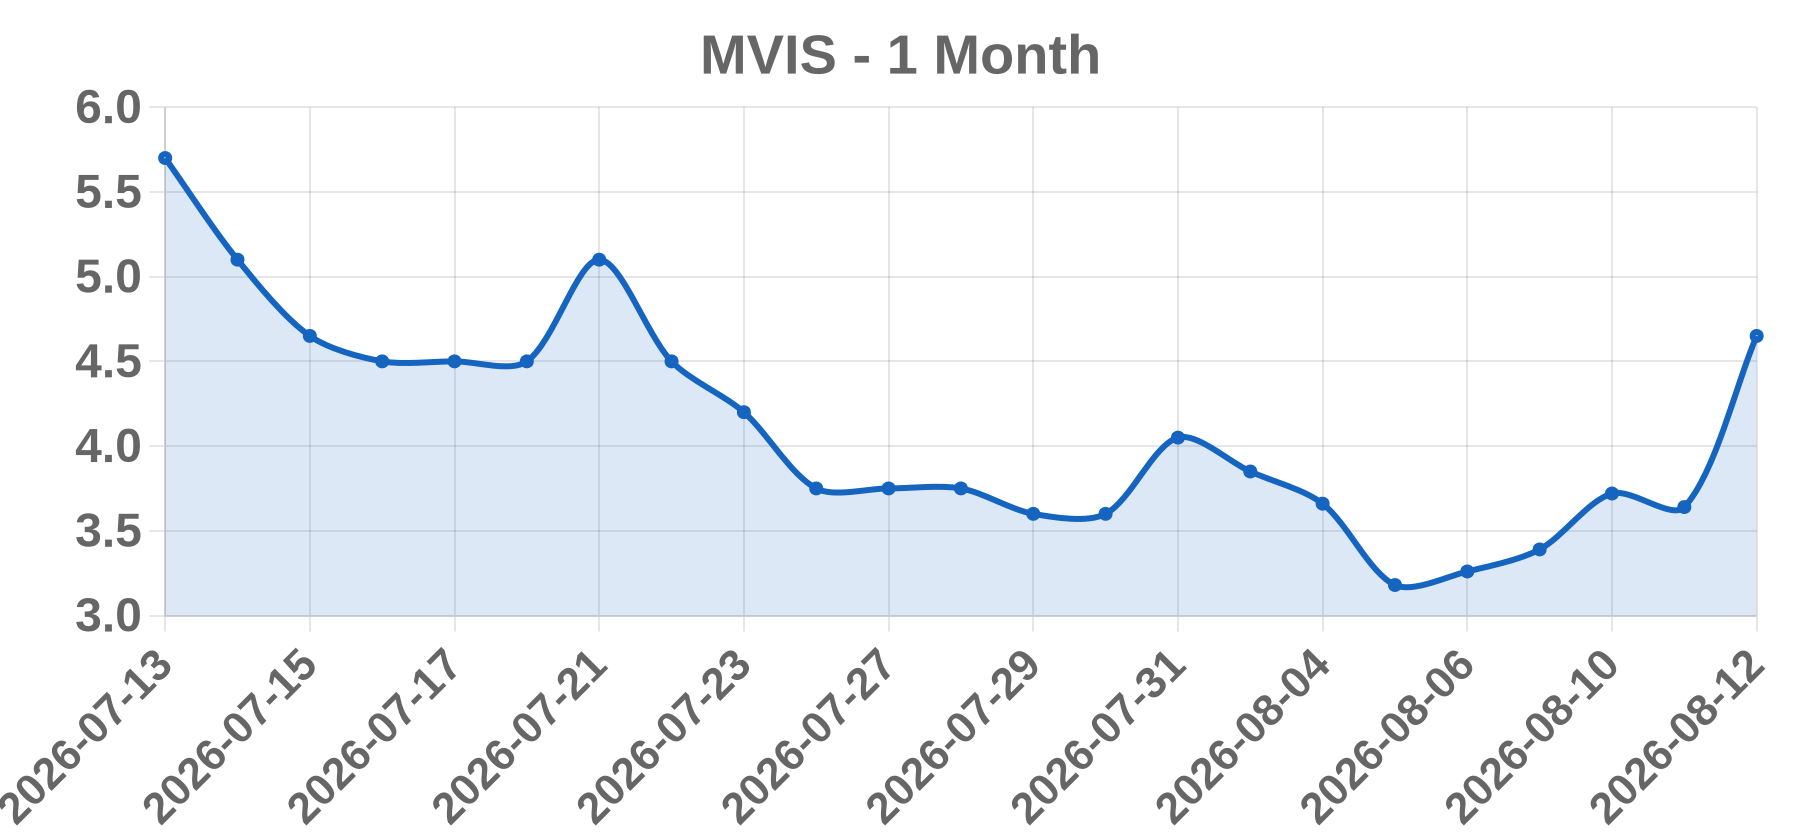
近月走势(示意) 业务概要 MicroVision,Inc.(NASDAQ: MVIS)总部位于美国华盛顿州雷德蒙德,开发并商业化基于光达(Lidar)的感知解决方案,服务工业、国防安防与汽车市场。公司在美国和德国设有工程中心,提供MOVIA、MAVIN、IRIS、HALO等固态光达传感器及定制化软件方案。
当日观察 MicroVision于2026年8月13日宣布启动拟议的公开募股(新股+认股权证单位,由WestPark Capital担任独家配售代理),属典型的股权稀释事件,直接触发当日股价重挫。股价从前收4.65美元开于4.57,盘中一度冲高4.80后急跌至3.69,终场收3.77(-18.92%),完全逆转前一交易日+27.75%的投机性涨势。背景上,该股在8月1日完成1比15反向拆股,8月6日公布Q2财报,市场抱有反弹热情,惟公司在高现金消耗(2025年全年亏损约9,500万美元,TTM亏损1.14亿)下被迫增资,加上7月13日刚申报5,000万美元储架及5月才完成3,863万美元募资,接连稀释令投资者信心溃散,卖压涌现。此类低位增资通常折价发行,机械性压低股价,短期或持续承压。
业务概要 BioStem Technologies, Inc.(纳斯达克:BSEM)为位于佛罗里达州庞帕诺滩的再生医学公司,开发、制造及销售以周产期组织为基础的异体移植物产品(Neox、Clarix、VENDAJE、American Amnion),应用于外科与伤口照护。公司于2026年8月转板至Nasdaq Capital Market上市。
当日观察 BioStem于8月12日公布2026年第二季财报,因营收优于预期且上调全年营收指引至2600–2900万美元,股价盘后一度劲扬约5%至3.80–4.00美元。惟8月13日盘中遭剧烈反转,收盘大跌18.42%至3.10美元,成交量达64.27万股。此下跌主因财报基本面隐忧浮现:GAAP每股亏损0.52美元大幅逊于预期,净损扩大至900万美元(去年同期近乎损益两平),毛利率自94%陡降至61%,营收年减约28%。更关键的是现金由首季末1370万美元降至700万美元(单季营运现金流出550万美元),公司尚须支付因6月5日FDA对Catalyze产品核发510(k)而触发的1000万美元或有对价款,管理层坦言仍在评估融资选项,引发稀释及资产负债表疑虑,并揭露未来12个月仍将亏损的持续经营风险。此波为转板后投机买盘与财报利多庆祝行情的消退与获利了结。
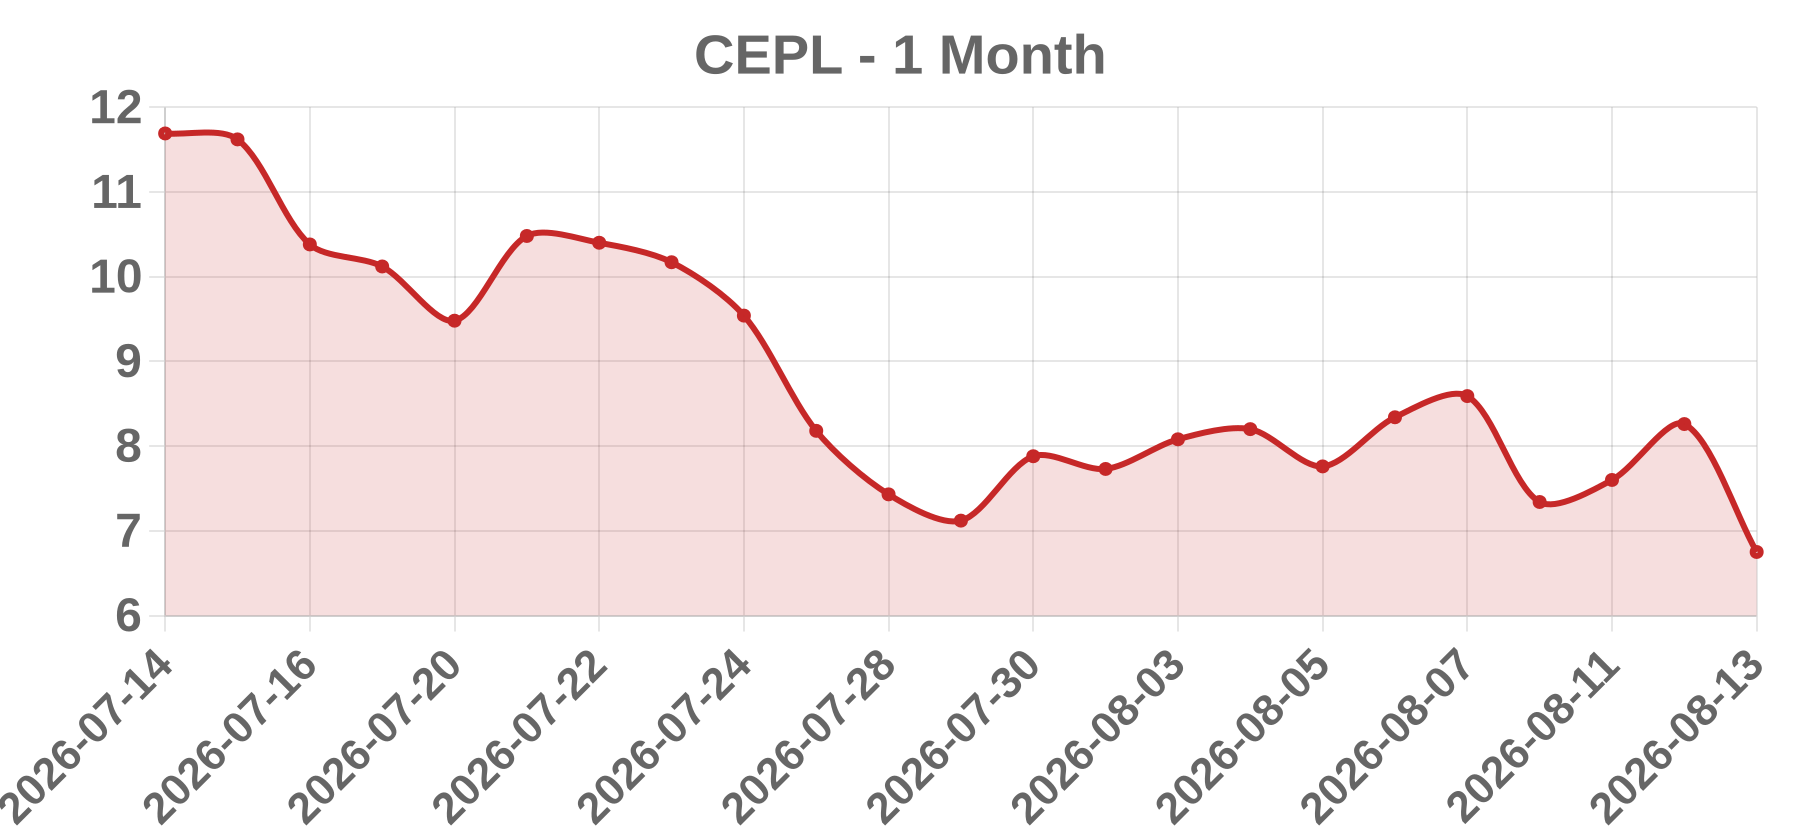
近月走势(示意) 业务概要 Capstone Energy+(NASDAQ: CEPL)为工业及商业客户提供表后洁净微型涡轮机能源解决方案,并拓展至数据中心与AI应用领域。公司于2026年7月登陆纳斯达克资本市场,累计出货逾10,800台涡轮机至89个国家。
当日观察 CEPL于8月13日暴跌18.28%至6.75美元,成交量达168万股,为20日均量的4倍以上。8月12日公布2027财年第一季财报后股价曾一度上涨8.68%,但市场消化后发现收入24.923百万美元远低于市场共识35.380百万美元(短差29.56%),EPS亏损0.03美元亦大幅逊于预期的0.07美元盈余。利润率扩张至35%及正营运现金流虽是亮点,但租赁收入因油价不确定性急跌至2.2百万美元、2530万美元退出票据于2026年12月到期需再融资、数据中心商机尚未签约等隐忧浮现。Craig-Hallum维持买入评级及13美元目标价,惟股价自7月中旬12美元高位已显著回落,短期下行压力仍大。
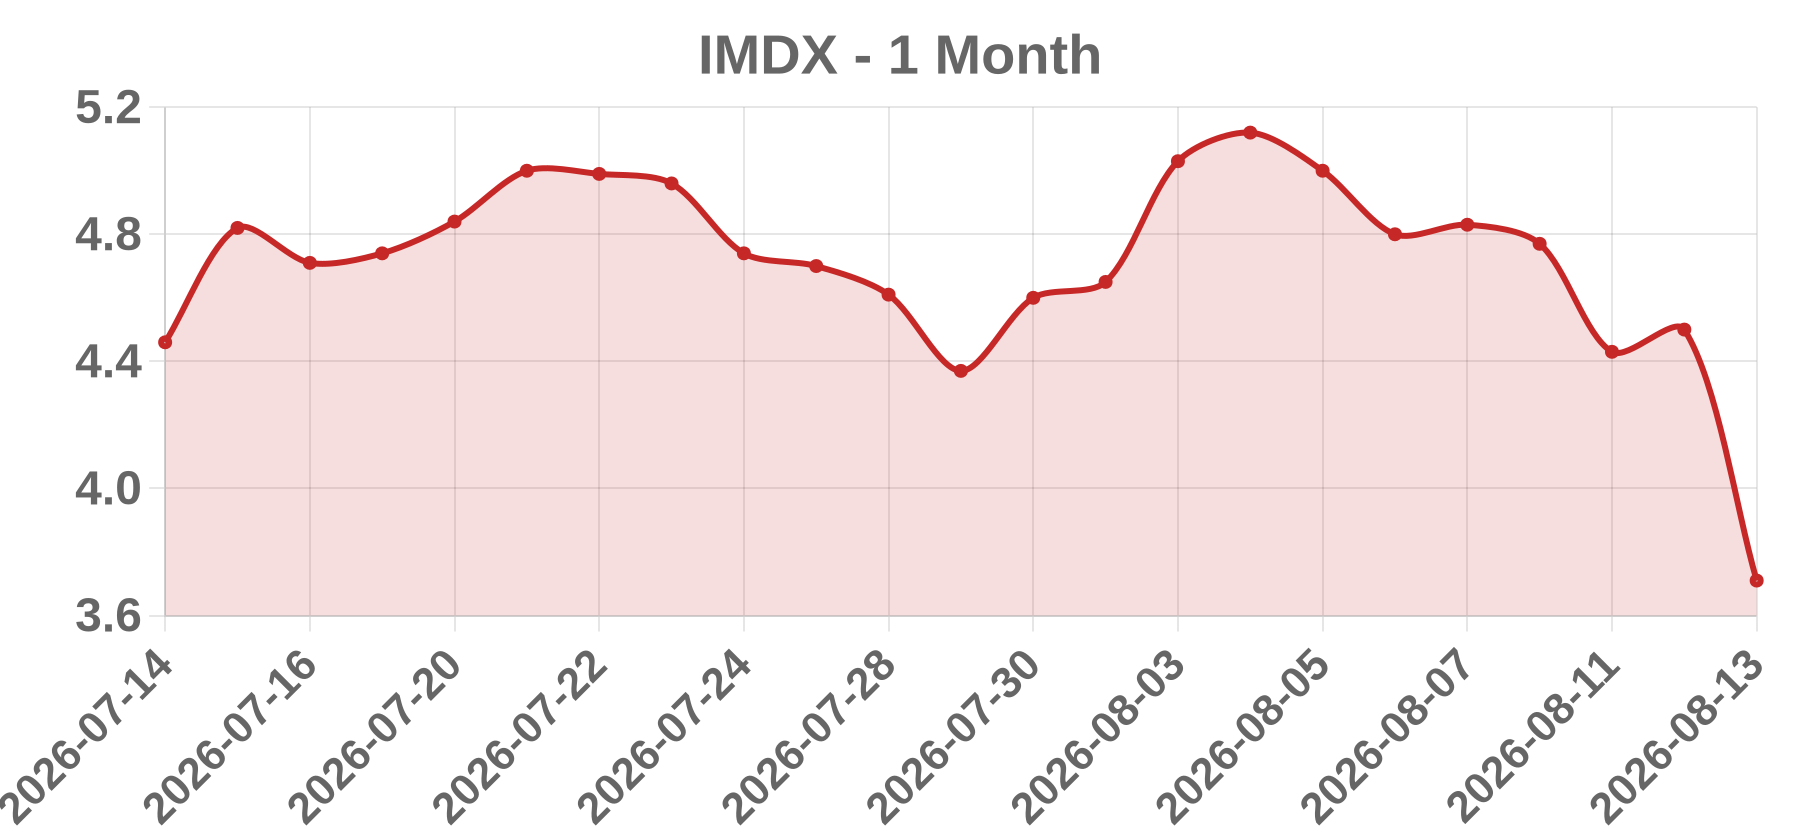
近月走势(示意) 业务概要 Insight Molecular Diagnostics(iMDx,NASDAQ: IMDX,前身Oncocyte)为精准诊断公司,开发与商业化肾脏移植排斥监测GraftAssure、血液癌症监测DetermaCNI及免疫疗效基因检测DetermaIO等检测试剂与临床检测服务。
当日观察 IMDX在8月13日单日暴跌17.56%,收3.71美元,成交量116万股,约为20日均量(18.9万股)的六倍。此跌势源于8月10日盘后公布的Q2财报:EPS -0.31美元逊于市场预期-0.23美元,营收仅23.9万美元,较预估43.75万美元低约45%,年减53.8%。管理层指引单季营运现金流出930万美元,帐上现金仅约1,780万美元,触发资金跑道疑虑;加上FDA对GraftAssureDx审查要求补件,消息面持续发酵。股价8/10跌1.24%、8/11跌7.13%、8/12反弹1.58%,8/13再急杀。放空部位达125万股,占流通股12.46%(约4.7天回补),放大了下跌动能。尽管分析师(Needham、共识Buy)维持8.33美元目标价,市场仍对营收逊预期、现金烧损与FDA时程不确定性持续重新定价。
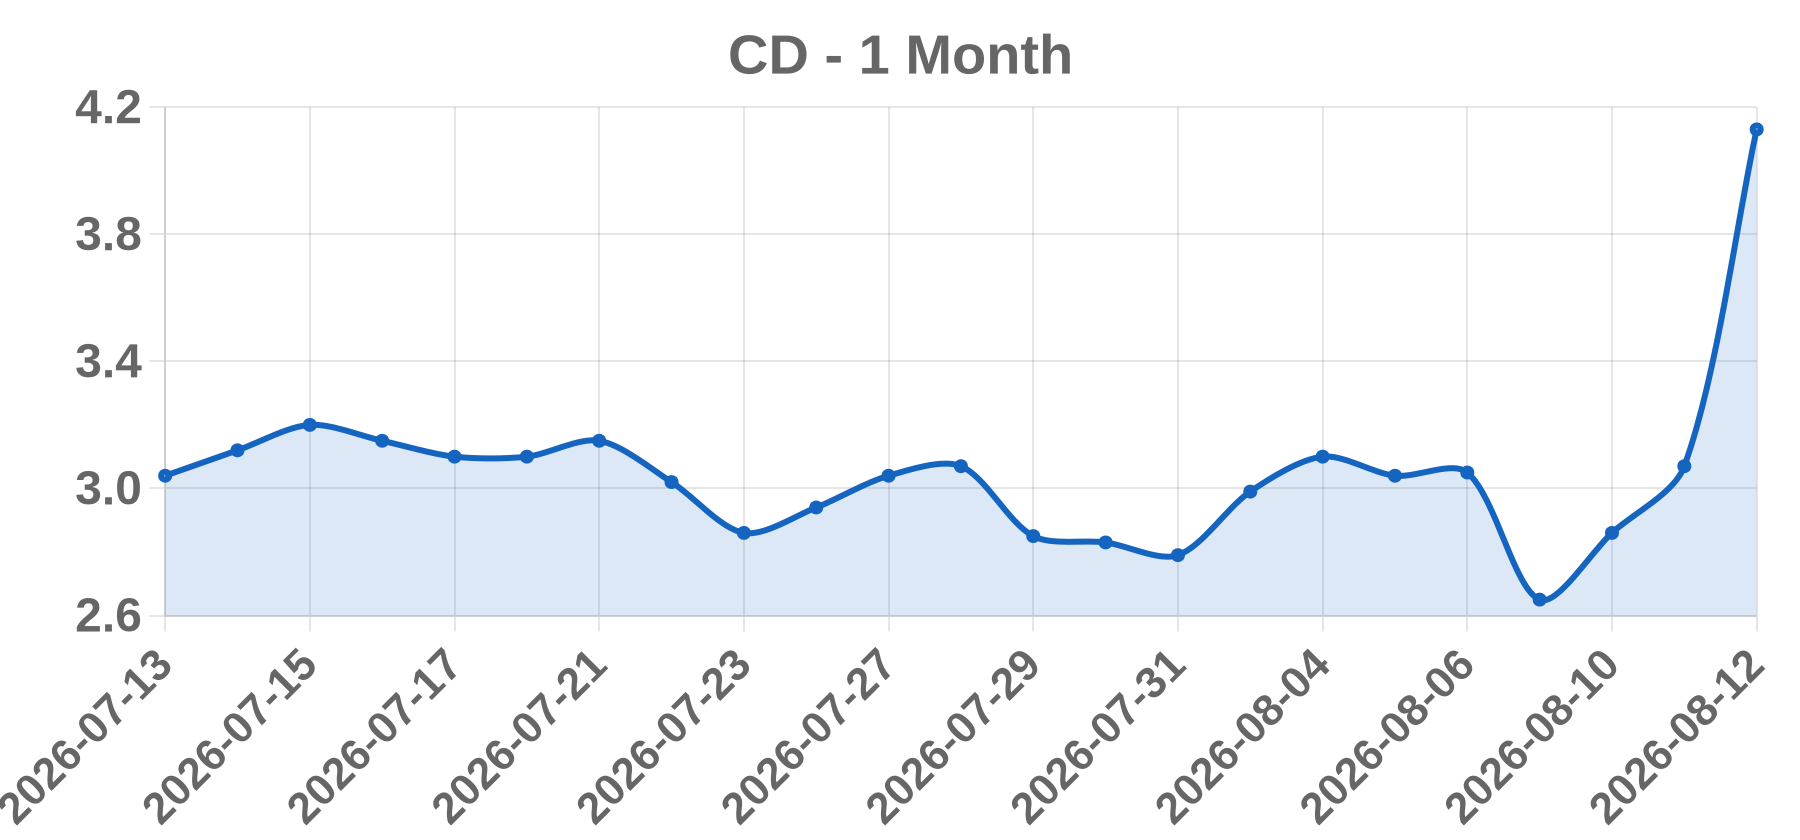
近月走势(示意) 业务概要 Chaince Digital Holdings Inc.(纳斯达克:CD,前称Mercurity Fintech Holding Inc.)为美国上市之数字资产与区块链金融科技公司,提供代币化、链上创新、财务顾问及资本市场解决方案,旗下子公司Chaince Securities为FINRA注册券商。
当日观察 CD于8月13日下跌16.95%至3.43美元,回吐前一交易日因配售完成所带动之34.53%投机性涨幅。公司于8月10日定价、8月11日完成一笔1,620万美元之注册直接发售(30.56万…更正30,560,000股,每股0.53美元),较8月10日市价约2.86美元折让约80%,股本由79.44M股增至约110M股,即时稀释约38%。8月13日开盘即见全日高位4.20美元后一路走低收于3.43美元,属典型高位获利回吐与出货格局。此外,8月24日股东大会拟授权增加190亿股普通股(授权股本由10亿股增至200亿股)并允许最高4,000:1之反向拆股,构成庞大未来稀释压力,加重供应面利空。当日无财报、并购或分析师动作等诱因,主要利空来自配售折让及后续稀释疑虑。